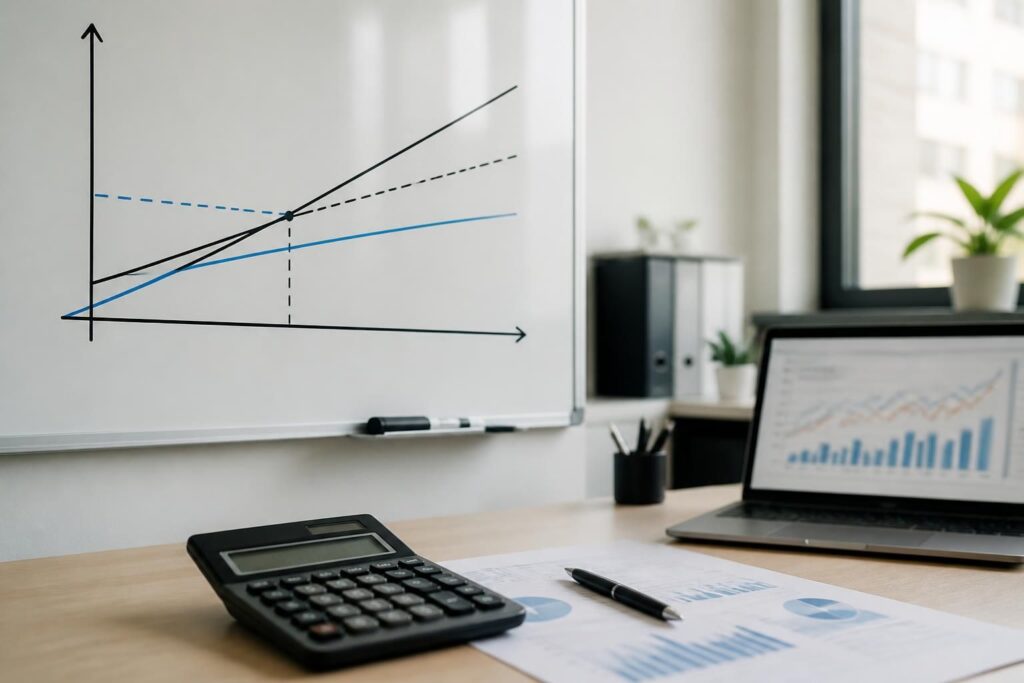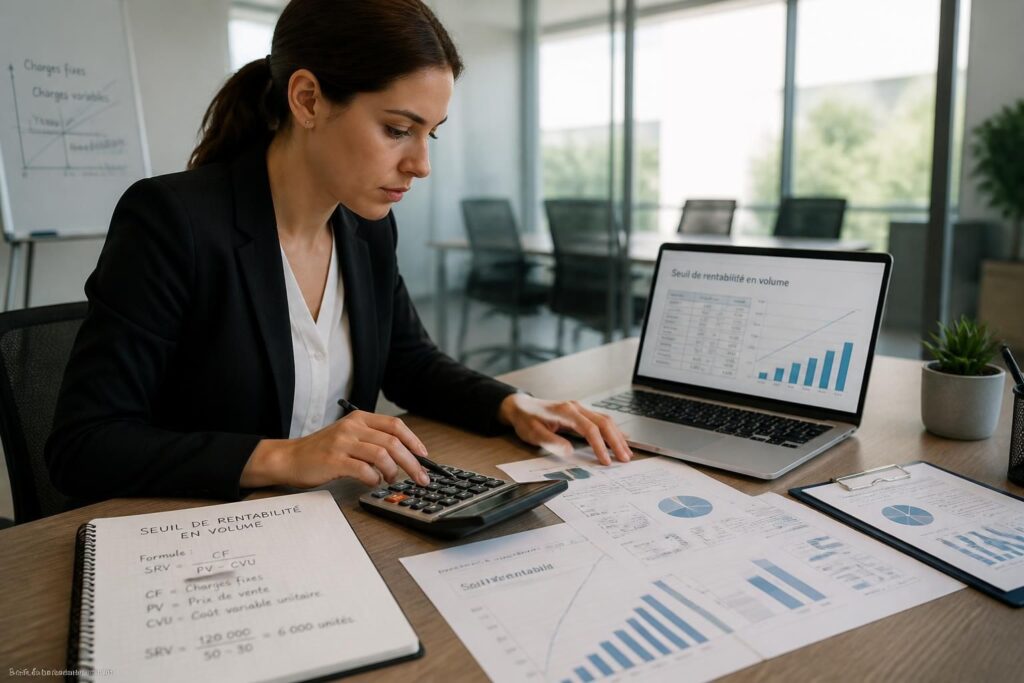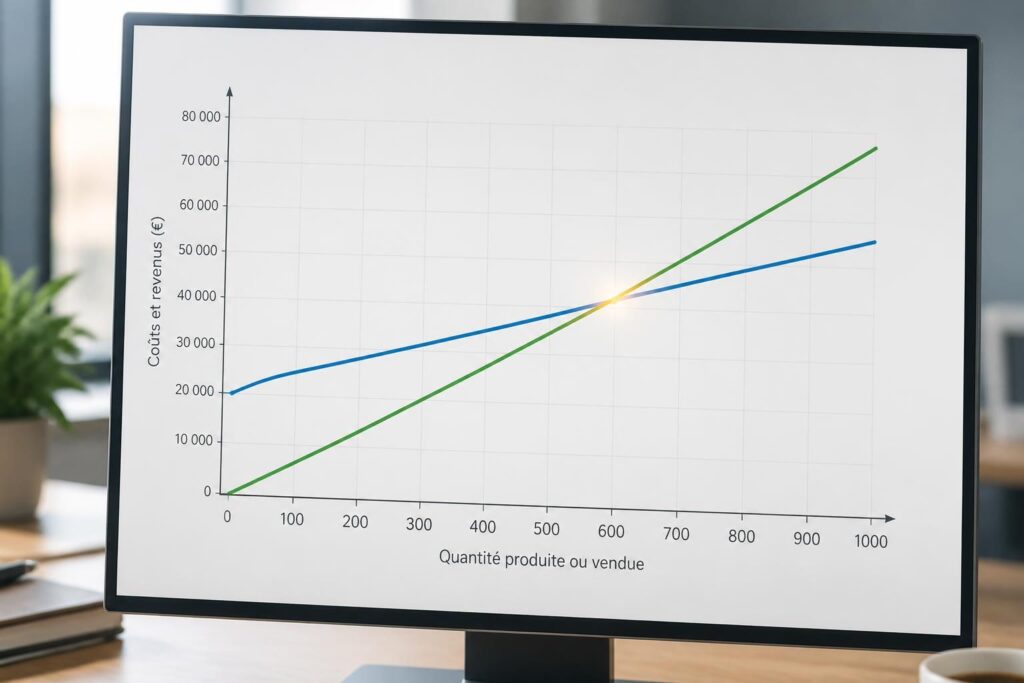
Dans la gestion d’entreprise, certaines notions paraissent proches alors qu’elles ne mesurent pas la même réalité. Le seuil de rentabilité et le point mort en font partie. Le premier s’exprime en chiffre d’affaires : il indique le niveau à atteindre pour couvrir toutes les coûts fixes et les coûts variables. Le second traduit ce même équilibre en temps, le plus souvent en jours, pour repérer le moment de l’année où l’activité cesse enfin de générer une perte. Cette différence de lecture change la façon d’interpréter une analyse financière.
Un dirigeant peut très bien connaître son chiffre d’affaires annuel sans savoir à partir de quel jour l’exploitation commence réellement à créer de la profitabilité. C’est justement l’intérêt de distinguer ces deux repères. Le seuil de rentabilité éclaire la structure économique, tandis que le point mort révèle le calendrier de l’effort commercial. En 2026, dans un contexte où les marges se resserrent et où chaque charge d’exploitation compte, cette distinction reste l’un des fondamentaux de la gestion d’entreprise.
Pour aller plus loin sur le calcul du seuil, un détour par un calcul détaillé du seuil de rentabilité ou par une formule simple et rigoureuse permet de replacer les chiffres dans leur logique. L’essentiel tient en une phrase : le seuil de rentabilité se lit en euros, le point mort en jours.
En bref
- Seuil de rentabilité : montant de chiffre d’affaires nécessaire pour atteindre l’équilibre.
- Point mort : traduction du même équilibre en nombre de jours.
- Les deux notions reposent sur le rapport entre coûts fixes et marge sur coûts variables.
- La confusion la plus fréquente consiste à croire qu’il s’agit de deux calculs différents alors qu’ils décrivent la même réalité sous deux angles.
- Un bon suivi du seuil et du point mort affine l’analyse financière et la lecture de la rentabilité financière.
Seuil de rentabilité et point mort comptable : comprendre la différence sans confusion
Le seuil de rentabilité correspond, en une phrase, au niveau de chiffre d’affaires à partir duquel l’entreprise ne perd plus d’argent. Le point mort, lui, désigne la date ou le nombre de jours nécessaires pour atteindre ce même équilibre. Dans les deux cas, le résultat d’exploitation est nul, mais le langage change : l’un parle en montant, l’autre en temps.
Cette distinction sert d’abord à piloter l’activité avec précision. Un commerçant qui sait que son seuil se situe à 320 000 euros ne raisonne pas de la même manière qu’un autre qui constate que son point mort tombe au 17 septembre. Le premier mesure une cible économique, le second mesure une vitesse de retour à l’équilibre. C’est pourquoi cette lecture intéresse autant la prévision que le suivi.
Pour approfondir le mécanisme comptable, un compte de résultat bien analysé aide à repérer ce qui relève des charges fixes, des charges variables et de la marge. Une lecture ligne par ligne évite de confondre performance commerciale et simple volume d’activité.
Pourquoi cette distinction compte dans la gestion quotidienne
Dans la pratique, une entreprise ne se contente pas de savoir si elle vend. Elle cherche à savoir si elle vend assez vite et assez bien. Le seuil de rentabilité répond à la question du montant minimal ; le point mort répond à la question du moment où l’équilibre apparaît.
Prenons une activité saisonnière. Deux sociétés peuvent afficher le même seuil, mais l’une l’atteint en avril quand l’autre ne le franchit qu’en novembre. La seconde supporte donc plus longtemps la pression des décaissements, ce qui pèse sur sa trésorerie même si la rentabilité finale est identique. Voilà pourquoi la lecture en jours a une utilité concrète.
Formule du seuil de rentabilité et calcul du point mort en jours
Le calcul repose sur une logique simple. Le seuil de rentabilité en chiffre d’affaires se calcule à partir des coûts fixes et du taux de marge sur coûts variables. La formule usuelle est : Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables.
Le taux de marge sur coûts variables se calcule ainsi : (Chiffre d’affaires – Coûts variables) / Chiffre d’affaires. Pour le point mort, la logique consiste à rapporter ce seuil au chiffre d’affaires annuel puis à l’exprimer en jours. Une formule courante est : Point mort = (Seuil de rentabilité / Chiffre d’affaires annuel) x 360.
Le chiffre de 360 jours est une convention pratique. Il facilite les calculs et reste très utilisé en analyse financière, sans prétendre refléter le calendrier réel au jour près. Dans un dossier réel, l’important n’est pas la décoration mathématique, mais la cohérence des hypothèses.
Exemple chiffré complet et refaisable
Reprenons le calcul avec une petite entreprise de fabrication de mobilier. Les données annuelles sont les suivantes :
| Élément | Montant |
|---|---|
| Chiffre d’affaires | 500 000 € |
| Coûts variables | 300 000 € |
| Coûts fixes | 150 000 € |
Reprenons le calcul pas à pas. D’abord, la marge sur coûts variables :
500 000 € – 300 000 € = 200 000 €
Ensuite, le taux de marge sur coûts variables :
200 000 € / 500 000 € = 0,40, soit 40 %
Le seuil de rentabilité est alors :
150 000 € / 0,40 = 375 000 €
L’entreprise doit donc réaliser 375 000 € de chiffre d’affaires pour couvrir l’ensemble de ses charges. Pour obtenir le point mort en jours, on applique la formule :
(375 000 € / 500 000 €) x 360 = 270 jours
Le point mort se situe donc au 270e jour de l’année, soit autour du 27 septembre si l’exercice commence le 1er janvier. À partir de cette date, chaque euro supplémentaire alimente le résultat.
Ce que révèle ce calcul sur la profitabilité
Un seuil à 375 000 € face à un chiffre d’affaires de 500 000 € laisse une marge de sécurité de 125 000 €. Cela signifie que l’activité peut absorber une baisse d’activité raisonnable avant de basculer dans le rouge. Pour un dirigeant, ce coussin compte autant que le résultat affiché en fin d’exercice.
Cette lecture éclaire aussi la rentabilité financière. Une société peut afficher du volume sans disposer d’assez de marge, et donc sans créer de vraie valeur économique. À l’inverse, une structure plus légère en charges peut atteindre l’équilibre plus tôt, ce qui libère des ressources pour investir.
Charges fixes, charges variables et erreurs classiques d’interprétation
La qualité du calcul dépend d’abord de la bonne répartition entre charges fixes et charges variables. Les premières restent stables sur une période donnée : loyer, salaires administratifs, assurance, abonnements. Les secondes évoluent avec l’activité : matières premières, commissions, transport, emballages.
Une erreur fréquente consiste à classer trop vite une dépense dans la mauvaise catégorie. Un coût semi-variable, comme une facture d’énergie ou une main-d’œuvre temporaire, peut changer de nature selon le volume produit. Mal classer une charge d’exploitation fausse immédiatement le seuil de rentabilité et donc le point mort.
Une autre confusion courante oppose marge et marque, ou encore résultat et trésorerie. Le calcul du seuil ne dit pas combien de cash dort sur le compte bancaire ; il mesure un équilibre économique. C’est une nuance essentielle, car une entreprise peut être rentable sur le papier et tendue en liquidités.
- Confusion à éviter : résultat comptable et trésorerie ne racontent pas la même histoire.
- Autre piège : prendre le chiffre d’affaires TTC au lieu du chiffre d’affaires HT.
- À surveiller : les coûts semi-fixes, souvent mal rangés dans les tableaux de suivi.
- Réflexe utile : vérifier la base de calcul avant toute comparaison mensuelle.
Pour une lecture plus fine du compte de résultat, il est utile de passer par un compte de résultat simplifié ou par une vision plus détaillée des lignes du document comptable. Cela évite de mélanger les ordres de grandeur et les natures de charges.
À quoi servent le seuil de rentabilité et le point mort dans une analyse financière
Ces deux indicateurs servent à décider avec plus de lucidité. Ils aident à fixer un objectif commercial, à évaluer un lancement de produit, à juger l’intérêt d’un investissement ou à comparer plusieurs scénarios de prix. Dans une logique de gestion d’entreprise, ils donnent un repère lisible avant même de regarder le bénéfice final.
Un exemple simple éclaire leur utilité. Si une boutique en ligne réduit son panier moyen sans compenser par le volume, son seuil de rentabilité grimpe mécaniquement. À l’inverse, si le panier moyen augmente, le point mort recule. Dans ce cas, suivre le calcul du panier moyen ou comprendre comment augmenter le panier moyen devient un levier complémentaire du pilotage financier.
La logique est la même dans un commerce physique, une activité de service ou une petite industrie : plus la marge unitaire s’améliore, plus l’équilibre arrive tôt. C’est une lecture simple, mais redoutablement utile quand les arbitrages deviennent serrés.
Le bon usage dans le pilotage de 2026
En 2026, les entreprises travaillent souvent avec des marges sous pression, des coûts énergétiques encore surveillés et des arbitrages d’achat plus fréquents qu’avant. Dans ce contexte, recalculer régulièrement le seuil et le point mort permet de détecter une dérive avant qu’elle ne s’installe. Une lecture trimestrielle reste un minimum, et un suivi mensuel devient pertinent dès que l’activité change vite.
Ce n’est pas un exercice théorique. Une entreprise de services qui recrute un salarié supplémentaire ou qui renégocie un contrat de location modifie immédiatement son équilibre. La structure de coûts bouge, donc le seuil bouge aussi. La discipline de calcul fait alors la différence entre un pilotage intuitif et une décision éclairée.
Lecture pratique des résultats et indicateurs voisins à ne pas confondre
Le seuil de rentabilité ne doit pas être isolé des autres indicateurs du compte de résultat. Il gagne à être rapproché du résultat d’exploitation, de la marge de sécurité et de l’évolution mensuelle du chiffre d’affaires. Cette mise en perspective évite de tirer une conclusion trop rapide sur la santé de l’activité.
Une entreprise peut dépasser son seuil sur l’année tout en connaissant des tensions fortes pendant l’hiver ou au cœur d’un lancement. D’où l’intérêt de regarder aussi la saisonnalité et les écarts infra-annuels. Le point mort annuel donne un cap ; le suivi mensuel montre la route réellement empruntée.
| Indicateur | Formule | Lecture |
|---|---|---|
| Seuil de rentabilité | Charges fixes / Taux de marge sur coûts variables | Montant de chiffre d’affaires à atteindre |
| Point mort | (Seuil / Chiffre d’affaires annuel) x 360 | Date ou nombre de jours d’équilibre |
| Marge de sécurité | Chiffre d’affaires réel – Seuil | Coussin avant la zone de perte |
Pour approfondir la logique de lecture, un détour par la méthode de calcul du seuil de rentabilité en volume peut aussi éclairer les activités où l’unité vendue compte davantage que le montant global. C’est souvent le cas quand le prix unitaire et le volume font varier l’équilibre plus vite que prévu.
Le seuil de rentabilité et le point mort sont-ils deux calculs différents ?
Ils reposent sur la même logique d’équilibre. Le seuil de rentabilité s’exprime en euros de chiffre d’affaires, tandis que le point mort traduit ce même équilibre en jours ou en date dans l’année.
Faut-il calculer ces indicateurs en TTC ou en HT ?
Le calcul se fait en hors taxes. La TVA est neutre pour l’entreprise et ne doit pas fausser l’analyse du niveau d’activité nécessaire pour couvrir les charges.
Quelle est l’erreur la plus fréquente dans ce calcul ?
La confusion entre charges fixes et charges variables revient souvent. Une mauvaise classification modifie le taux de marge et déforme immédiatement le seuil de rentabilité.
Pourquoi le point mort est-il utile si le seuil est déjà connu ?
Le point mort ajoute une lecture temporelle. Il montre à quel moment de l’année l’entreprise commence à créer du résultat, ce qui aide à suivre la pression sur la trésorerie et la saisonnalité.
À quelle fréquence faut-il mettre ces calculs à jour ?
Au minimum à chaque changement sensible de coûts, de prix ou de volume. En pratique, un suivi trimestriel convient à beaucoup d’activités, mais un rythme mensuel est préférable lorsque l’environnement évolue rapidement.