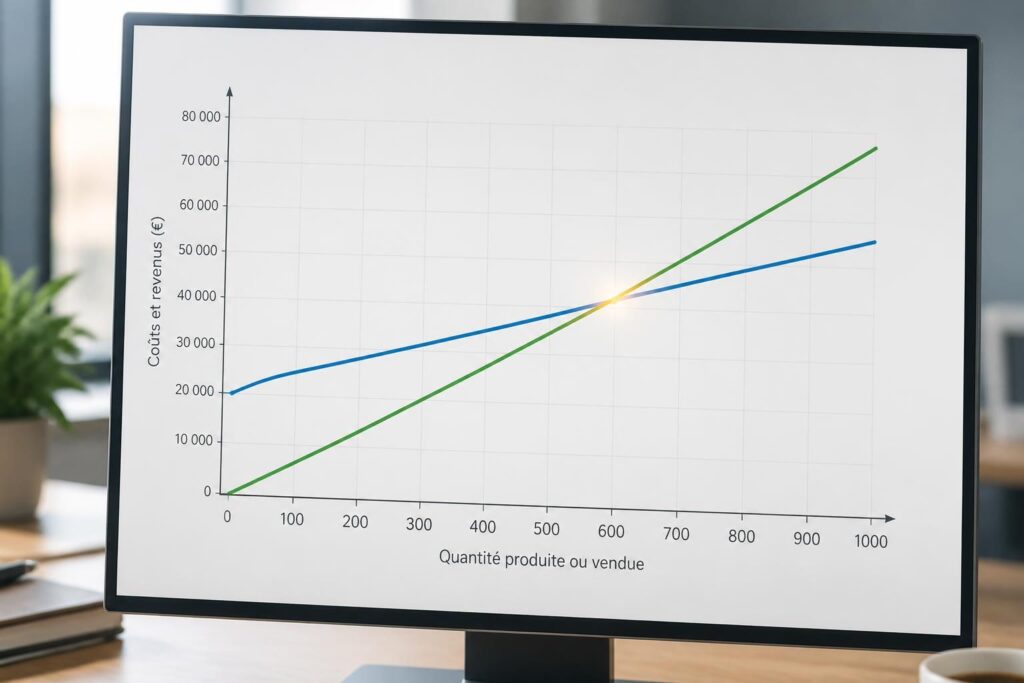
Quand une activité vend à l’unité, le seuil de rentabilité en volume devient un repère décisif. Il ne s’agit plus seulement de savoir combien de ventes génèrent du chiffre d’affaires, mais combien d’unités doivent sortir pour couvrir les coûts fixes, absorber les coûts variables et atteindre le point mort. Ce calcul éclaire la profitabilité avec une précision très concrète : à partir de combien d’objets, de prestations ou d’abonnements le modèle cesse-t-il de perdre de l’argent ?
Dans l’analyse financière, cette notion aide à raisonner en quantité plutôt qu’en euros. C’est souvent plus lisible pour un atelier, un commerce ou une activité de services vendue par unité. Le dirigeant voit alors immédiatement l’effet d’une hausse de prix, d’un surcoût matière ou d’un changement de mix. Le seuil de rentabilité en volume n’est pas un concept abstrait : c’est un outil de pilotage quotidien, à condition de distinguer avec rigueur la marge sur coût variable de la marge brute, et de ne pas confondre volume vendu et chiffre d’affaires encaissé.
Un exemple simple le montre bien. Si une entreprise supporte 24 000 € de charges fixes annuelles et dégage 12 € de marge sur coût variable par unité, il faut vendre 2 000 unités pour atteindre l’équilibre. En dessous, la structure reste déficitaire ; au-dessus, chaque unité supplémentaire améliore le résultat. Voilà pourquoi ce calcul intéresse autant les créateurs que les repreneurs : il donne un cap lisible, sans brouiller le raisonnement avec des approximations inutiles.
Pour aller plus loin sur le calcul du seuil de rentabilité et ses variantes, un repère utile reste disponible sur la méthode détaillée du seuil de rentabilité. Le même principe se décline aussi dans la formule du seuil de rentabilité, utile pour relier volume, prix et structure de coûts.
En bref
- Le seuil de rentabilité en volume indique le nombre d’unités à vendre pour couvrir toutes les charges.
- Le calcul repose sur les coûts fixes divisés par la marge sur coût variable unitaire.
- Le point mort correspond au moment où l’activité cesse d’être déficitaire.
- Une baisse de prix ou une hausse des coûts variables fait monter le seuil.
- Ce repère est essentiel pour l’analyse financière et la lecture de la profitabilité.
Seuil de rentabilité en volume : définition simple et utilité concrète
Le seuil de rentabilité en volume désigne le nombre d’unités à vendre pour que la marge générée couvre exactement les coûts fixes. En une phrase, il répond à cette question : combien d’articles faut-il écouler pour que le résultat soit nul ?
Cette notion sert à piloter une activité avec lucidité. Elle aide à fixer un objectif commercial, à mesurer l’effet d’une promotion et à vérifier si une offre tient debout avant d’engager des dépenses supplémentaires. Pour un dirigeant, c’est souvent le premier chiffre à connaître avant même de parler de croissance.
Dans une petite entreprise de fabrication de bougies, par exemple, le raisonnement est immédiat. Si les frais de structure existent même sans vente, chaque pièce écoulée doit contribuer à les absorber. Plus la marge sur coût variable unitaire est forte, plus le point d’équilibre arrive tôt. C’est là que le calcul prend tout son sens.
À quoi sert ce calcul pour décider plus vite
Le calcul du seuil en volume sert d’abord à tester la solidité d’un modèle. Si une activité exige des volumes trop élevés pour couvrir ses charges, le risque devient visible avant les difficultés de trésorerie. C’est un filtre précieux dans toute analyse financière.
Il permet aussi d’arbitrer entre plusieurs options. Faut-il baisser les prix, recruter, ou externaliser une partie de la production ? Le seuil de rentabilité montre l’impact de chaque choix sur le nombre d’unités à vendre. Sans cet indicateur, la décision repose souvent sur une intuition fragile.
Un atelier de gravure qui hésite à lancer une nouvelle gamme peut, par exemple, comparer le volume minimum nécessaire sur chaque produit. La gamme la plus séduisante commercialement n’est pas forcément la plus robuste économiquement. Le calcul remet de l’ordre dans la décision.
Seuil de rentabilité en volume : la formule à appliquer
La formule est directe : seuil de rentabilité en volume = coûts fixes totaux / marge sur coût variable unitaire. En une phrase, il s’agit de diviser ce que l’activité doit absorber par ce que chaque unité rapporte réellement pour couvrir cette structure.
La marge sur coût variable unitaire correspond au prix de vente unitaire diminué des coûts variables unitaires. Autrement dit, une fois les charges directement liées à la vente retranchées, combien reste-t-il pour financer les frais fixes ? C’est cette somme qui compte ici, pas le chiffre d’affaires brut.
Le raisonnement est stable, mais il exige une bonne lecture des postes. Un coût variable mal classé, une commission oubliée ou un transport non intégré faussent immédiatement le résultat. Le calcul reste simple, la qualité des données fait toute la différence.
| Élément | Définition | Impact sur le calcul |
|---|---|---|
| Coûts fixes | Charges qui existent même sans vente | Numérateur de la formule |
| Coûts variables | Charges qui varient avec chaque unité vendue | Réduisent la marge unitaire |
| Marge sur coût variable | Prix de vente unitaire moins coûts variables unitaires | Diviseur de la formule |
| Point mort | Moment où le seuil est atteint dans le temps | Lecture temporelle du seuil |
Reprenons le calcul avec un exemple complet
Prenons une activité simple et réaliste : une entreprise vend des cahiers de fabrication locale. Le prix de vente unitaire est de 18 €. Les coûts variables unitaires sont les suivants : papier et reliure 7 €, emballage 1 €, commission de vente 2 €. La marge sur coût variable unitaire est donc de 8 €.
Les coûts fixes annuels s’élèvent à 32 000 € : loyer 14 000 €, salaires des permanents 12 000 €, assurances et abonnements 3 000 €, amortissements 3 000 €. Le calcul se déroule alors ligne à ligne.
Calcul :
Coûts fixes totaux = 14 000 + 12 000 + 3 000 + 3 000 = 32 000 €
Marge sur coût variable unitaire = 18 – 7 – 1 – 2 = 8 €
Seuil de rentabilité en volume = 32 000 / 8 = 4 000 unités
Le message est clair : tant que 4 000 cahiers n’ont pas été vendus, l’activité ne couvre pas sa structure. À partir de la 4 001e unité, chaque vente améliore le résultat. Ce type de calcul, très concret, permet de transformer une cible théorique en objectif commercial mesurable.
Seuil de rentabilité en volume : les erreurs classiques à éviter
L’erreur la plus fréquente consiste à confondre marge et marque, ou à mélanger marge brute et marge sur coût variable. Ce glissement paraît mineur, mais il change totalement le résultat. Ici, seule la marge après coûts variables compte pour absorber les coûts fixes.
Autre confusion courante : prendre un chiffre d’affaires global au lieu d’un prix unitaire net. Si les remises, retours ou commissions ne sont pas intégrés, le volume nécessaire est sous-estimé. Le seuil devient alors trop optimiste et perd sa valeur de pilotage.
Il faut aussi éviter de ranger dans les coûts fixes des charges qui varient avec l’activité, ou l’inverse. Un transport facturé à la livraison n’a pas la même nature qu’un loyer mensuel. À ce stade, la rigueur comptable n’est pas un luxe ; c’est la base d’un calcul fiable.
Dans la pratique, une boutique en ligne qui oublie ses frais de préparation de commande surestime vite sa profitabilité. Le seuil de rentabilité paraît accessible, puis la réalité corrige brutalement l’illusion. Le bon réflexe reste de vérifier chaque poste avant de conclure.
La confusion la plus fréquente entre volume et chiffre d’affaires
Le volume mesure des unités, alors que le chiffre d’affaires mesure des euros. Les deux notions sont liées, mais elles ne racontent pas la même chose. Un produit vendu moins cher peut exiger davantage d’unités pour atteindre le même équilibre.
C’est précisément pour cela que le calcul en volume est utile : il parle au terrain. Un responsable commercial comprend vite combien de pièces supplémentaires doivent être vendues si le prix baisse de 2 €. Le repère devient immédiatement actionnable.
À ne pas confondre avec le seuil en valeur, qui s’exprime en chiffre d’affaires. Les deux approches se complètent, mais elles ne se remplacent pas.
Seuil de rentabilité en volume : lire le point mort et la profitabilité
Le point mort correspond au moment où le seuil est atteint dans le temps. Si l’activité franchit son équilibre après huit mois, les ventes du reste de l’année contribuent au bénéfice. Le calcul en volume trouve alors sa traduction temporelle.
Cette lecture intéresse particulièrement les activités saisonnières. Un commerce peut atteindre son seuil sur l’année tout en restant déficitaire plusieurs mois d’affilée. L’analyse financière doit donc regarder le volume vendu, mais aussi le calendrier des encaissements.
La profitabilité se lit ensuite au-delà du seuil. Chaque unité vendue apporte une contribution positive égale à la marge sur coût variable unitaire. C’est ainsi qu’une activité passe de l’équilibre à la création de valeur.
Un traiteur qui réalise l’essentiel de son activité sur les mariages le constate rapidement. Les volumes de mai à septembre financent souvent des mois beaucoup plus calmes. Le point mort n’est pas seulement un chiffre, c’est une date qui structure le rythme de l’entreprise.
Seuil de rentabilité en volume : tableau de lecture rapide
Pour visualiser le calcul, un tableau permet de relier les données sans ambiguïté. Il aide à passer d’une formule à un repère exploitable au quotidien. Ce type de synthèse est souvent plus parlant qu’un long raisonnement théorique.
| Hypothèse | Montant | Lecture |
|---|---|---|
| Prix de vente unitaire | 18 € | Valeur encaissée par unité |
| Coûts variables unitaires | 10 € | Charges directement liées à l’unité |
| Marge sur coût variable unitaire | 8 € | Contribution à la couverture des coûts fixes |
| Coûts fixes annuels | 32 000 € | Structure à absorber |
| Seuil de rentabilité en volume | 4 000 unités | Équilibre comptable |
Ce tableau montre l’essentiel : si la marge unitaire reste stable, le volume nécessaire est parfaitement calculable. Si le prix ou les coûts variables changent, le seuil se déplace immédiatement. La logique reste simple, mais elle demande de la discipline dans le suivi des données.
Pour une lecture plus large, la page d’accueil de Business Essentiel permet de replacer cette notion dans l’ensemble des fondamentaux de gestion. Le calcul ne vit jamais seul ; il s’inscrit dans une chaîne de décisions cohérentes.
Seuil de rentabilité en volume : la liste des postes à vérifier avant le calcul
Avant de lancer le calcul, certains postes doivent être examinés sans précipitation. Une erreur de ventilation suffit à fausser le résultat et à donner une fausse impression de sécurité. Mieux vaut une base simple et propre qu’un modèle sophistiqué mais bancal.
- Prix de vente unitaire réellement pratiqué, remises comprises.
- Coûts variables directs : matière, emballage, transport, commission, sous-traitance à l’acte.
- Coûts fixes : loyer, salaires permanents, abonnements, assurances, amortissements.
- Marge sur coût variable unitaire après retrait des charges variables.
- Point mort si une lecture en temps est nécessaire.
Cette vérification méthodique évite les surprises. Dans une activité artisanale, un petit poste oublié peut déplacer le seuil de plusieurs centaines d’unités. Le calcul ne pardonne pas les approximations répétées.
Un dirigeant qui suit cette liste régulièrement dispose d’un vrai outil de pilotage. Le seuil de rentabilité cesse alors d’être une notion de cours et devient un indicateur de décision.
Seuil de rentabilité en volume : FAQ utile pour aller droit au calcul
Comment calculer le seuil de rentabilité en volume ?
Il faut diviser les coûts fixes totaux par la marge sur coût variable unitaire. Le résultat donne le nombre d’unités à vendre pour atteindre le point mort.
Quelle différence entre seuil de rentabilité en volume et en chiffre d’affaires ?
Le seuil en volume s’exprime en unités vendues, tandis que le seuil en valeur s’exprime en euros de chiffre d’affaires. Les deux reposent sur la même logique, mais ne se lisent pas de la même façon.
Pourquoi la marge sur coût variable est-elle centrale ?
Parce qu’elle mesure ce que chaque unité vendue apporte réellement pour couvrir les coûts fixes. Sans cette marge, le calcul du seuil perd son sens.
Le point mort est-il la même chose que le seuil de rentabilité ?
Le seuil de rentabilité est le niveau de ventes à atteindre, alors que le point mort en donne la date dans le temps. Les deux notions sont proches, mais pas identiques.
Que se passe-t-il si les coûts variables augmentent ?
La marge unitaire baisse, ce qui augmente automatiquement le nombre d’unités nécessaires pour atteindre l’équilibre. Le seuil de rentabilité se déplace donc vers le haut.
Le calcul du seuil de rentabilité en volume offre une lecture nette de la réalité économique. Il relie les coûts fixes, les coûts variables et le chiffre d’affaires dans une démonstration simple, directement utile à la décision. Quand les chiffres sont bien classés, le point mort cesse d’être une zone d’ombre et devient un repère solide pour la profitabilité.