Le seuil de rentabilité en quantité répond à une question simple, mais décisive : combien d’unités faut-il vendre pour couvrir les frais d’une activité sans générer de perte ? Dans une boutique, un atelier ou un service, cet indicateur donne une lecture très concrète de la profitabilité. Il ne s’agit pas seulement de savoir si le chiffre d’affaires progresse ; il faut surtout vérifier s’il progresse assez vite pour absorber le coût fixe et le coût variable.
Cette logique intéresse autant la création d’entreprise que le pilotage courant. Un dirigeant qui suit son analyse financière sait qu’un volume de ventes peut sembler confortable en apparence, tout en restant insuffisant pour atteindre l’équilibre. Le calcul en quantité apporte alors un repère lisible : il traduit une structure de charges en nombre d’unités, donc en objectif opérationnel. C’est précisément ce qui en fait un outil utile pour fixer un cap réaliste, sans confondre activité et rentabilité. La formule du seuil de rentabilité en quantité permet de passer des euros aux volumes, et ce changement d’échelle éclaire souvent les décisions les plus sensibles.
En bref
- Le seuil de rentabilité en quantité indique le nombre d’unités à vendre pour couvrir toutes les charges.
- La formule repose sur la marge sur coût variable unitaire.
- Le calcul met en regard coût fixe, coût variable et chiffre d’affaires.
- Le point mort complète la lecture en donnant la date d’atteinte de l’équilibre.
- La confusion la plus fréquente oppose le résultat comptable à la trésorerie, alors qu’il s’agit de deux logiques différentes.
Seuil de rentabilité en quantité : la formule expliquée simplement
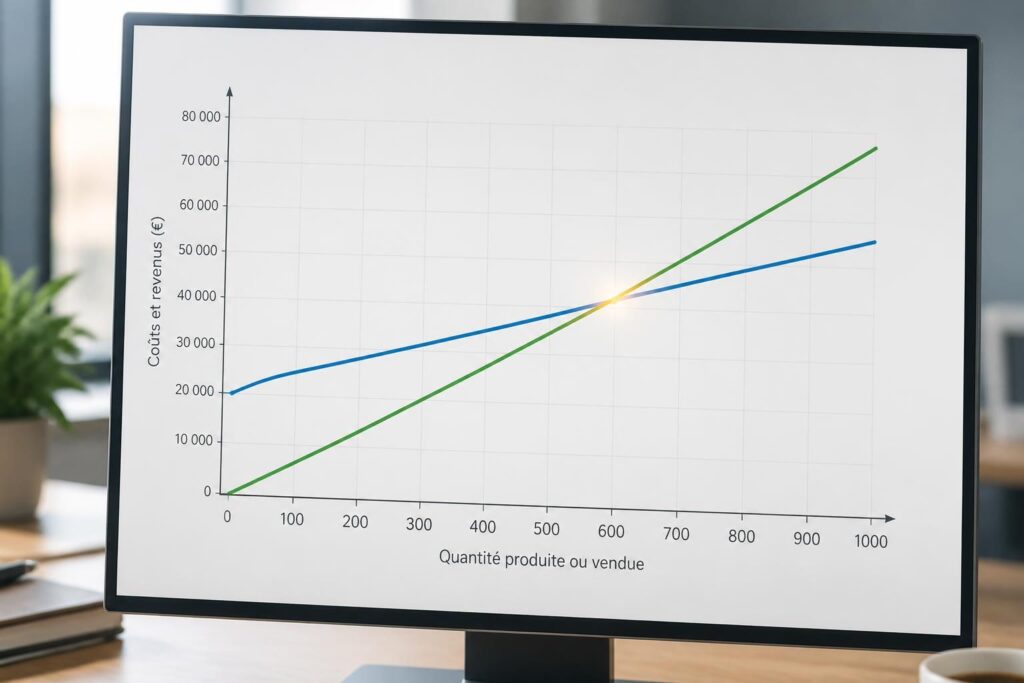
En une phrase, le seuil de rentabilité en quantité correspond au nombre d’unités à vendre pour que le chiffre d’affaires couvre exactement les charges de l’entreprise. À ce stade, le résultat est nul : ni perte, ni bénéfice. C’est la frontière entre une activité qui finance ses coûts et une activité qui commence à créer de la valeur.
Cette notion devient très parlante dès qu’une entreprise vend un produit homogène, ou un service répété dans des conditions comparables. Dans ce cas, le raisonnement n’est plus abstrait : il suffit de savoir combien d’articles, de prestations ou de contrats doivent être signés pour atteindre l’équilibre. C’est la raison pour laquelle cet indicateur est souvent utilisé dans les business plans, les reprises d’activité et les arbitrages commerciaux.
La formule s’écrit ainsi :
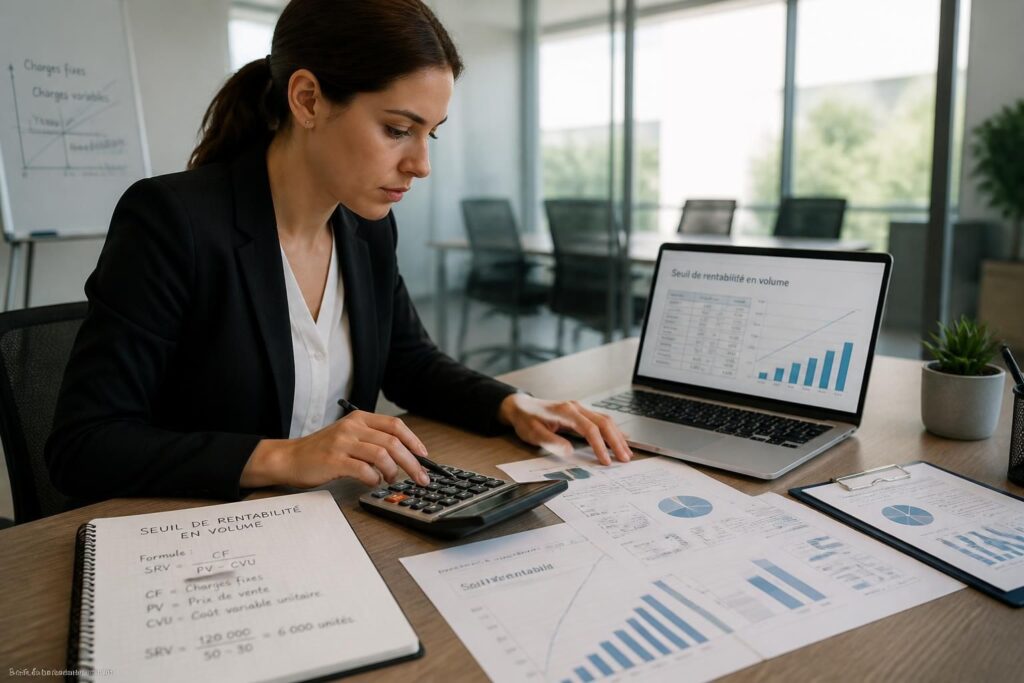
Seuil de rentabilité en quantité = Charges fixes totales / Marge sur coût variable unitaire
Autrement dit, il faut diviser le montant total des charges fixes par ce que rapporte chaque unité vendue après paiement du coût variable unitaire. Cette logique reste identique en 2026 comme les années précédentes, car elle repose sur une mécanique de base de la gestion : couvrir d’abord la structure, puis dégager du profit.
À quoi sert ce calcul dans la gestion quotidienne
Le calcul sert d’abord à fixer un objectif de ventes concret. Plutôt que de viser un montant vague, le dirigeant obtient un volume à atteindre, ce qui facilite le pilotage commercial et les arbitrages de production. Cette lecture aide aussi à tester un scénario : une hausse de loyer, un recrutement, une baisse de prix ou un changement de fournisseur modifient immédiatement le volume à vendre.
Dans un dossier de financement, cet indicateur rassure également. Un banquier lit plus facilement un prévisionnel lorsqu’il voit combien d’unités doivent être écoulées pour absorber les charges récurrentes. Le seuil de rentabilité en quantité devient alors une preuve de cohérence, pas une simple ligne de calcul.
Les notions à maîtriser avant de faire le calcul
Le coût fixe regroupe les charges qui restent dues même si aucune vente n’entre : loyer, assurance, salaires administratifs, abonnements, amortissements ou honoraires. Le coût variable, lui, évolue avec le volume d’activité : matières premières, emballages, commissions ou transport. Cette distinction est essentielle, car une erreur de classement fausse immédiatement le résultat.
Le piège classique vient des charges mixtes. Une facture d’énergie peut comporter un abonnement fixe et une part liée à l’usage ; une rémunération commerciale peut mêler fixe et commissions. Il faut alors ventiler chaque élément au bon endroit, sans quoi la base de calcul devient trompeuse. C’est ici que la rigueur comptable rejoint la lisibilité de gestion.
Reprenons le calcul du seuil de rentabilité en quantité avec un exemple chiffré
Prenons le cas d’un atelier fictif qui fabrique et vend des bougies décoratives. Les montants sont ronds, pour rendre le calcul facilement refaisable. L’objectif est de montrer comment passer des données brutes à un volume de ventes précis.
Données de départ
| Éléments | Montant annuel |
|---|---|
| Charges fixes totales | 48 000 € |
| Prix de vente unitaire | 24 € |
| Coût variable unitaire | 9 € |
Le calcul commence par la marge sur coût variable unitaire. Elle correspond à ce qui reste sur chaque vente pour contribuer au paiement des charges fixes.
Reprenons le calcul :
Prix de vente unitaire : 24 €
Coût variable unitaire : 9 €
Marge sur coût variable unitaire = 24 € – 9 € = 15 €
Chaque bougie vendue apporte donc 15 € pour couvrir la structure. Il reste maintenant à calculer le volume nécessaire pour absorber 48 000 € de charges fixes.
Seuil de rentabilité en quantité = 48 000 € / 15 €
Seuil de rentabilité en quantité = 3 200 bougies
L’entreprise doit donc vendre 3 200 unités sur l’exercice pour atteindre l’équilibre. En dessous, la structure ne couvre pas encore ses charges ; au-dessus, elle commence à générer un bénéfice.
Pour aller plus loin, il est utile de traduire ce volume en rythme de vente. Sur 12 mois, cela représente :
3 200 bougies / 12 = 266,67 bougies par mois
Soit environ 267 bougies par mois.
Si l’activité fonctionne 22 jours ouvrés par mois :
267 bougies / 22 jours = 12,14 bougies par jour
Soit environ 12 à 13 bougies vendues chaque jour ouvré.
Ce détail change tout : un chiffre annuel peut sembler abstrait, alors qu’une cible quotidienne devient immédiatement pilotable. C’est souvent à ce moment que la notion prend une forme concrète pour un dirigeant.
Vérification du résultat au seuil
Pour contrôler la cohérence du calcul, il faut reconstituer l’équilibre ligne par ligne.
| Élément | Calcul | Montant |
|---|---|---|
| Chiffre d’affaires | 3 200 × 24 € | 76 800 € |
| Coûts variables | 3 200 × 9 € | 28 800 € |
| Marge sur coût variable | 76 800 € – 28 800 € | 48 000 € |
| Charges fixes | – | 48 000 € |
| Résultat | 48 000 € – 48 000 € | 0 € |
Le résultat est bien nul. La logique est donc validée : le volume calculé permet exactement de couvrir les charges fixes grâce à la marge générée par les ventes.
Point mort et seuil de rentabilité en quantité : la différence à ne pas confondre
Le point mort ne mesure pas un volume mais une date. Il indique le moment de l’année où le seuil de rentabilité est atteint, autrement dit le jour à partir duquel l’activité commence à produire un résultat positif. À ne pas confondre avec la quantité vendue, qui exprime seulement le volume nécessaire.
Pour passer du volume au temps, il suffit de rapporter le seuil de rentabilité au chiffre d’affaires annuel prévu. Si l’exercice démarre le 1er janvier et que la cible est atteinte plus tard dans l’année, le point mort montre quand la rentabilité devient effective. C’est un complément précieux pour le pilotage.
Formule du point mort :
Point mort en jours = (Seuil de rentabilité / Chiffre d’affaires annuel) × 365
Dans l’exemple des bougies, si le chiffre d’affaires annuel prévu est de 96 000 € :
Point mort = (76 800 / 96 000) × 365
Point mort = 0,8 × 365
Point mort = 292 jours
L’entreprise atteint donc l’équilibre au bout de 292 jours, soit vers la fin octobre. Ce type de lecture donne de la profondeur au calcul : il ne dit pas seulement combien vendre, il indique aussi quand la rentabilité arrive réellement.
Les erreurs classiques autour de la formule en quantité
La première confusion consiste à mélanger marge et marque, ou à confondre le résultat avec la trésorerie. Ces erreurs paraissent mineures, mais elles entraînent des interprétations très différentes. Une entreprise peut afficher un résultat positif tout en manquant de cash, ou l’inverse sur une courte période.
Une autre erreur fréquente est de raisonner en TTC au lieu de travailler en HT. La TVA n’est pas une ressource de l’entreprise, mais une taxe collectée. Si elle entre dans le calcul, le seuil est gonflé artificiellement et l’objectif devient faux.
Il faut aussi éviter d’oublier une partie des charges fixes, notamment les amortissements, certaines cotisations ou les frais bancaires récurrents. À l’inverse, certains coûts variables sont sous-estimés parce qu’ils semblent faibles unité par unité. Or, sur plusieurs milliers de ventes, l’écart devient rapidement significatif.
Erreur classique à ne pas confondre avec un détail technique :
- classer une charge mixte comme totalement fixe ou totalement variable ;
- raisonner en TTC au lieu de HT ;
- oublier un poste de coût fixe récurrent ;
- prendre le résultat net pour une mesure de trésorerie ;
- utiliser un prix de vente non cohérent avec la réalité commerciale.
Une bonne formule mal alimentée reste une mauvaise réponse. La fiabilité du calcul dépend donc d’abord de la qualité des données saisies.
Utiliser le seuil de rentabilité en quantité pour l’analyse financière
Dans une analyse financière, le seuil de rentabilité en quantité aide à mesurer la robustesse du modèle économique. Il permet de tester la résistance d’une activité face à une baisse de ventes ou à une hausse de charges. Plus le volume à atteindre est élevé, plus le modèle devient sensible aux aléas.
Cette lecture est particulièrement utile pour les projets qui vendent peu de références, ou au contraire pour les entreprises qui structurent leur offre autour de plusieurs produits. Dans une gamme diversifiée, il faut parfois raisonner par famille ou par panier moyen, car toutes les ventes ne contribuent pas de la même façon à la profitabilité.
Sur Business Essentiel, les repères de gestion sont présentés avec une logique simple et progressive, ce qui facilite la mise en pratique. Pour un calcul détaillé pas à pas, ce guide sur le calcul du seuil de rentabilité complète utilement la lecture en quantité.
Lorsque le dirigeant suit ce seuil dans le temps, il repère plus vite les dérives : hausse des coûts, baisse du volume, modification du mix produit. C’est souvent là que l’outil prend sa vraie valeur, parce qu’il ne sert pas seulement à calculer, mais à surveiller une trajectoire.
FAQ sur le seuil de rentabilité en quantité
Quelle est la formule du seuil de rentabilité en quantité ?
La formule est simple : seuil de rentabilité en quantité = charges fixes totales / marge sur coût variable unitaire. Elle permet de convertir une structure de charges en nombre d’unités à vendre.
Pourquoi parle-t-on de marge sur coût variable unitaire ?
Parce qu’il s’agit de ce que rapporte chaque unité vendue une fois le coût variable payé. Cette marge sert ensuite à absorber les charges fixes, puis à dégager du bénéfice.
Le calcul se fait-il en HT ou en TTC ?
Le calcul se fait en HT. La TVA ne constitue ni une charge ni un produit de l’exploitation ; l’intégrer fausserait le seuil de rentabilité.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité s’exprime en montant ou en quantité selon le cas. Le point mort s’exprime en jours et indique la date à laquelle l’équilibre est atteint.
Que faire si plusieurs produits ont des marges différentes ?
Il faut alors raisonner par gamme, par famille ou par panier moyen, car un calcul global peut masquer des écarts importants de rentabilité entre les offres.
Pour disposer d’une base de calcul prête à l’emploi, la page dédiée à la formule du seuil de rentabilité propose une lecture complémentaire, utile pour croiser valeur, volume et point mort sans perdre le fil.