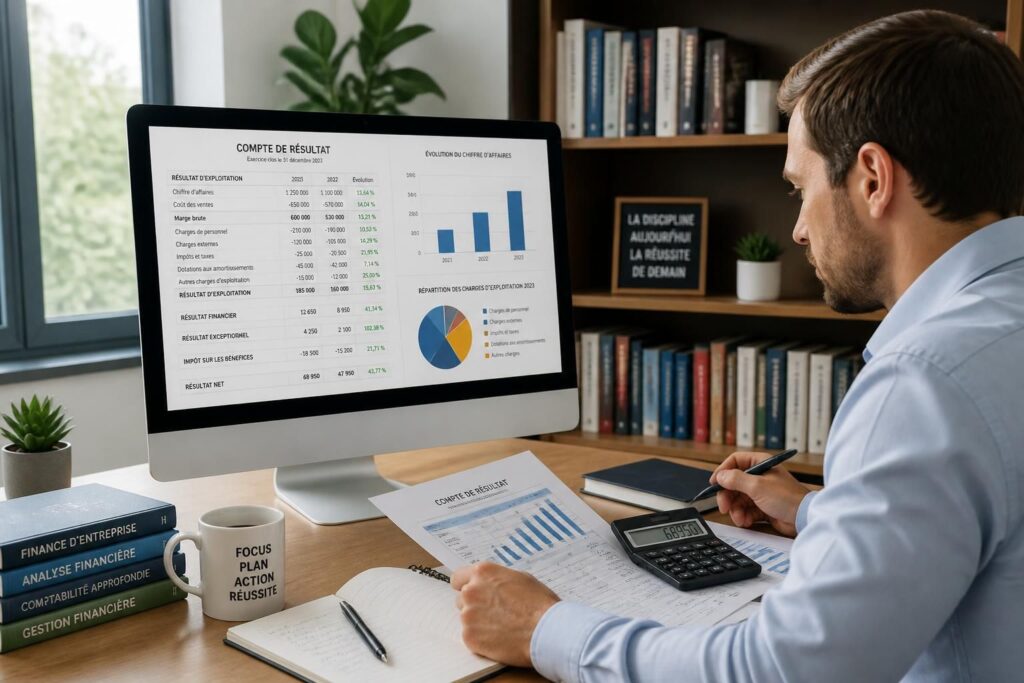
Le compte de résultat détaillé donne une lecture nette de la performance d’une entreprise sur un exercice. Il met face à face les produits et les charges, puis fait apparaître, étape par étape, ce qui relève de l’activité courante, du financement et des événements plus ponctuels. Dans un contexte où la visibilité financière reste un enjeu central, ce document joue un rôle décisif : il ne dit pas seulement si l’entreprise a gagné de l’argent, il montre où et comment ce résultat s’est construit.
À ce niveau de détail, chaque poste compte. Le Chiffre d’affaires sert de point de départ, mais il ne suffit jamais à lui seul pour juger la santé d’une activité. Les Charges d’exploitation, la Marge brute, le Résultat d’exploitation, les Produits financiers, les Charges financières, le Résultat courant, les Impôts sur les bénéfices, les Amortissements et le Résultat net dessinent ensemble une trajectoire beaucoup plus précise. C’est cette lecture détaillée qui permet de comprendre si la rentabilité vient du cœur de métier, d’un effet financier favorable ou d’un événement exceptionnel. Pour approfondir la logique d’ensemble, un rappel sur l’utilité du compte de résultat aide à replacer chaque ligne dans son rôle exact.
En 2026, les entreprises cherchent davantage de lisibilité qu’un simple chiffre final. La pression des coûts, la volatilité des taux et la multiplication des outils de gestion rendent la lecture détaillée plus utile que jamais. Un compte de résultat bien présenté permet de relier les décisions du quotidien à leurs effets comptables, sans confondre activité, trésorerie et rentabilité.
En bref
- Le compte de résultat détaillé mesure la performance sur une période donnée, pas la trésorerie disponible.
- Le Chiffre d’affaires ouvre la lecture, mais les charges expliquent la rentabilité réelle.
- Les Charges d’exploitation regroupent les coûts liés à l’activité courante.
- La Marge brute montre ce qu’il reste après les coûts directs.
- Le Résultat d’exploitation isole la performance du métier.
- Le Résultat courant ajoute l’effet du financement.
- Les Impôts sur les bénéfices et le Résultat net donnent le verdict final.
Compte de résultat détaillé : comprendre les postes clés sans confusion
Le compte de résultat détaillé est un document comptable qui recense, pour un exercice donné, tout ce qui a été produit et tout ce qui a été supporté par l’entreprise. En une phrase, il montre comment l’activité se transforme en bénéfice ou en perte. À ne pas confondre avec le bilan, qui photographie le patrimoine à une date donnée.
Son intérêt est simple : il permet de lire la rentabilité avec méthode. Une entreprise peut afficher un bon Chiffre d’affaires et rester fragile si ses Charges d’exploitation absorbent l’essentiel des ventes. C’est pourquoi le détail des postes compte autant que le total final.
Pour mieux l’illustrer, prenons Atelier Nord, une société de conseil et de formation. Son dirigeant voit des ventes correctes, mais hésite sur les dépenses à surveiller. Le compte de résultat détaillé lui répond poste par poste, en distinguant l’exploitation, la finance et l’exceptionnel.
Définition : le compte de résultat détaille les produits et les charges d’un exercice pour faire apparaître le Résultat net.
Utilité : il sert à mesurer la performance, à repérer les écarts et à comprendre d’où vient la rentabilité.
Notion à ne pas confondre avec le bilan, qui ne mesure pas le résultat mais la situation patrimoniale.
Chiffre d’affaires, charges et marge brute : le socle de la lecture
Le premier étage d’un compte de résultat détaillé repose sur l’activité courante. Le Chiffre d’affaires correspond aux ventes de biens ou de services sur la période, qu’elles soient encaissées ou seulement facturées selon les règles comptables retenues. À ne pas confondre avec la trésorerie disponible, qui dépend des paiements réels.
En face, les Charges d’exploitation rassemblent les coûts nécessaires au fonctionnement normal : achats, loyers, énergie, logiciels, honoraires, salaires, cotisations et Amortissements. Ces derniers diminuent le résultat sans sortie d’argent immédiate, ce qui explique souvent une confusion fréquente entre résultat et trésorerie.
La Marge brute se calcule en retirant les coûts directs de production ou d’achat des ventes. Elle indique ce qu’il reste avant les frais de structure. C’est souvent ici que les écarts les plus parlants apparaissent : un prix de vente trop bas, un coût d’achat mal négocié ou une organisation peu efficiente se voient d’abord dans cette zone.
Formule : Marge brute = Chiffre d’affaires – coûts directs.
Reprenons le calcul avec Atelier Nord. Sur l’exercice 2025-2026, la société enregistre :
| Poste | Montant |
|---|---|
| Chiffre d’affaires | 240 000 € |
| Achats directs et sous-traitance | 90 000 € |
| Marge brute | 150 000 € |
Le calcul se lit ligne à ligne :
240 000 € – 90 000 € = 150 000 €
Si l’entreprise ajoute ensuite ses frais de structure :
Salaires administratifs : 62 000 €
Loyer et énergie : 18 000 €
Logiciels et assurance : 10 000 €
Charges d’exploitation totales : 90 000 €
La marge brute de 150 000 € sert alors à absorber ces charges. Le niveau laissé après ce passage devient le point d’attention principal. C’est là que l’activité révèle sa solidité, ou au contraire sa tension.
Erreur classique : confondre marge et marque, ou croire qu’un chiffre d’affaires élevé garantit un bon résultat. Un volume de ventes important peut masquer des coûts excessifs.
Notion voisine à ne pas confondre : la marge brute n’est pas le Résultat d’exploitation, qui intervient après les charges de structure.
Résultat d’exploitation, résultat courant et résultat net : la mécanique complète
Une fois la marge brute établie, le compte de résultat détaillé descend vers les autres étages de la performance. Le Résultat d’exploitation correspond à la différence entre la marge brute et les charges de fonctionnement. Il mesure la qualité du métier, avant tout effet lié au financement.
Viennent ensuite les Produits financiers et les Charges financières. Les premiers regroupent par exemple des intérêts perçus ou des revenus de placements ; les secondes comprennent les intérêts d’emprunt et les agios. Leur différence conduit au Résultat courant, qui montre ce que l’activité produit une fois le coût de l’argent intégré.
Enfin, le résultat est ajusté par les éléments exceptionnels, puis diminué des Impôts sur les bénéfices. Le tout donne le Résultat net, indicateur final de gain ou de perte sur l’exercice. C’est ce chiffre qui clôt le raisonnement comptable, sans pour autant résumer à lui seul la qualité du modèle économique.
Formule : Résultat net = Résultat d’exploitation + Résultat financier + Résultat exceptionnel – Impôts sur les bénéfices.
Reprenons le calcul avec Atelier Nord :
Marge brute : 150 000 €
Charges d’exploitation : 90 000 €
Résultat d’exploitation : 60 000 €
Ensuite :
Produits financiers : 3 000 €
Charges financières : 8 000 €
Résultat courant : 55 000 €
Éléments exceptionnels :
Produit exceptionnel : 4 000 €
Charge exceptionnelle : 2 000 €
Résultat avant impôt : 57 000 €
Impôts sur les bénéfices : 14 000 €
Résultat net : 43 000 €
Le calcul complet se vérifie ainsi :
60 000 € + 3 000 € – 8 000 € + 4 000 € – 2 000 € – 14 000 € = 43 000 €
Erreur classique : confondre Résultat courant et Résultat net. Le premier ne tient pas encore compte de l’impôt, le second oui.
Notion voisine à ne pas confondre : le Résultat net n’est pas le cash disponible en banque. Une entreprise peut être bénéficiaire et manquer de liquidités si ses encaissements arrivent tard.
Les lignes du compte de résultat détaillé à lire poste par poste
Un compte de résultat détaillé devient vraiment lisible lorsqu’il est décomposé par nature. Les entreprises qui veulent comprendre leurs écarts s’intéressent à chaque ligne, pas seulement au total. C’est souvent à ce niveau que l’on distingue une activité saine d’une activité simplement active.
Voici les postes que l’on retrouve le plus souvent dans une lecture structurée :
- Chiffre d’affaires : ventes de biens ou de services.
- Achats consommés : coûts directs nécessaires à la production ou à la revente.
- Charges externes : loyer, énergie, logiciels, sous-traitance, honoraires.
- Charges de personnel : salaires, cotisations, rémunération du dirigeant selon la forme juridique.
- Amortissements : constatation comptable de la perte de valeur des immobilisations.
- Produits financiers et Charges financières : effet du placement et du financement.
- Impôts sur les bénéfices : charge fiscale liée au résultat.
Cette présentation ligne par ligne évite un piège courant : croire qu’un poste isolé raconte toute l’histoire. En pratique, c’est la combinaison des lignes qui révèle la trajectoire économique. Pour aller plus loin dans cette logique de lecture, un repère utile consiste à analyser le compte de résultat avec une méthode stable d’un exercice à l’autre.
Notion voisine à ne pas confondre : les charges d’exploitation ne comprennent pas le financement. Les intérêts d’emprunt relèvent des charges financières, pas de l’activité principale.
Compte de résultat détaillé et structure juridique : des lectures proches, mais pas identiques
Le détail du compte de résultat reste lié à la forme de l’entreprise, car certains postes varient selon le statut du dirigeant et le mode de rémunération. Dans une SASU ou une SAS, la rémunération du président est souvent classée différemment de celle observée en entreprise individuelle. Dans une SARL, les arbitrages autour du capital social et de la rémunération du gérant influencent aussi la lecture financière. Pour situer ces aspects dans leur cadre, les pages sur le capital social d’une SASU et sur le capital social d’une SARL apportent un éclairage complémentaire.
Cette précision a son importance, car un même niveau d’activité peut produire des résultats différents selon la structure de coûts et de financement. L’outil comptable ne juge pas la taille d’une entreprise, il décrit sa mécanique interne. C’est précisément ce qui en fait un repère solide pour 2026, où la rapidité de lecture devient presque aussi importante que la donnée elle-même.
Un compte de résultat simplifié peut suffire pour une lecture rapide, mais le format détaillé reste le plus parlant lorsque plusieurs postes pèsent sur la rentabilité. Pour comparer les deux approches, un détour par le compte de résultat simplifié aide à mesurer ce que l’on gagne en finesse de lecture.
Quand les postes sont bien distingués, la performance cesse d’être une impression. Elle devient une somme de faits, vérifiables et refaisables.
Compte de résultat détaillé : repères pratiques pour une lecture fiable
La bonne lecture tient souvent à trois réflexes. D’abord, séparer l’activité courante, le financement et l’exceptionnel. Ensuite, vérifier si le bénéfice provient du métier ou d’un effet ponctuel. Enfin, ne jamais confondre résultat, marge et trésorerie.
| Poste | Ce qu’il mesure | Point de vigilance |
|---|---|---|
| Chiffre d’affaires | Le volume des ventes | Ne dit rien, à lui seul, sur la rentabilité |
| Charges d’exploitation | Le coût du fonctionnement courant | Peut augmenter sans que le chiffre d’affaires progresse |
| Marge brute | Le reste après les coûts directs | Très sensible au prix de vente et aux achats |
| Résultat d’exploitation | La performance du métier | Indicateur plus parlant que le total des ventes |
| Résultat courant | La performance après financement | Influencé par la dette et les placements |
| Résultat net | Le gain ou la perte finale | Peut être positif avec une trésorerie tendue |
La confusion la plus fréquente reste celle entre résultat et trésorerie. Une entreprise peut afficher un bon Résultat net tout en subissant des décalages d’encaissement. À l’inverse, une trésorerie confortable peut masquer une activité peu rentable.
Notion voisine à ne pas confondre : le compte de résultat ne remplace pas le suivi des flux de trésorerie. Il le complète.
Pour les dirigeants qui veulent aller plus loin dans la logique de pilotage, la notion de seuil de rentabilité éclaire le lien entre charges, volumes et équilibre économique. Un repère utile reste le seuil de rentabilité et le point mort, souvent lu juste après le compte de résultat pour relier les chiffres à la réalité de l’activité.
Quelle est la différence entre le chiffre d’affaires et le résultat net ?
Le chiffre d’affaires mesure les ventes réalisées sur la période. Le résultat net, lui, correspond au bénéfice ou à la perte finale après l’ensemble des charges, des produits financiers, des éléments exceptionnels et des impôts sur les bénéfices.
Pourquoi les amortissements apparaissent-ils dans le compte de résultat ?
Les amortissements traduisent la perte de valeur comptable d’un bien immobilisé au fil du temps. Ils diminuent le résultat sans provoquer de sortie de trésorerie au même moment.
Le résultat d’exploitation suffit-il pour juger la performance ?
Il donne une indication très utile sur l’activité principale, mais il ne dit pas tout. Les produits financiers, les charges financières, les éléments exceptionnels et les impôts sur les bénéfices complètent la lecture jusqu’au résultat net.
Quelle erreur revient le plus souvent dans la lecture d’un compte de résultat ?
La confusion la plus fréquente consiste à mélanger résultat et trésorerie. Un bénéfice comptable ne signifie pas forcément que l’entreprise dispose immédiatement d’argent en banque.
Pour compléter cette lecture, un dernier détour par les pages de fond du site peut s’avérer utile, notamment la page d’accueil de Business Essentiel, qui regroupe les notions de base nécessaires pour lire les états financiers avec méthode.