Un seuil de rentabilité transforme une question importante en objectif mesurable : quel chiffre d’affaires faut-il réaliser pour couvrir toutes les charges d’une activité ? Le calcul repose sur une distinction préalable entre charges fixes et charges variables. Une fois cette répartition établie, il devient possible de déterminer le niveau d’activité auquel le résultat est nul, puis de vérifier si le chiffre d’affaires prévu dépasse ce repère.
L’exercice corrigé ci-dessous prend l’exemple d’un restaurant. Les montants sont fictifs et servent uniquement à expliquer la méthode : ils ne constituent pas une norme de marché. Chaque étape est détaillée pour pouvoir refaire le calcul, puis le traduire en ventes concrètes. En gestion d’entreprise, un résultat lisible commence souvent par une analyse des coûts rigoureuse.
- Définition : le seuil de rentabilité correspond au chiffre d’affaires pour lequel les charges sont couvertes et le résultat est nul.
- Formule : charges fixes ÷ taux de marge sur coût variable.
- Dans l’exercice : avec 14 000 € de charges fixes et un taux de marge sur coût variable de 60 %, le seuil est de 23 333,33 € HT par mois.
- À retenir : le seuil s’exprime en chiffre d’affaires ; le point mort indique le moment où ce seuil est atteint.
Exercice corrigé de seuil de rentabilité : l’énoncé
Un restaurant ouvre 26 jours par mois. Il réalise un chiffre d’affaires mensuel moyen de 30 000 € HT. Ses charges variables représentent 40 % de son chiffre d’affaires : 30 % pour les matières premières, 5 % pour les emballages et consommables, et 5 % pour les commissions de livraison.
Ses charges fixes mensuelles s’élèvent à 14 000 €. La question est de déterminer le seuil de rentabilité en euros, puis d’estimer le nombre de couverts nécessaires si le ticket moyen est de 25 € HT.
Définition et utilité du seuil de rentabilité
Le seuil de rentabilité est le niveau de chiffre d’affaires auquel la marge sur coût variable couvre exactement les charges fixes : le résultat est alors nul. En dessous, l’activité ne couvre pas l’ensemble de ses charges ; au-dessus, elle dégage un résultat positif, sous réserve que les hypothèses du calcul restent valables.
Cette mesure sert à fixer un objectif d’activité compréhensible et vérifiable. Elle permet aussi de confronter un prévisionnel à la réalité : les ventes sont-elles suffisantes pour absorber la structure de coûts ? Pour approfondir la formule du seuil de rentabilité, il faut d’abord classer correctement les dépenses.
La formule à appliquer dans l’exercice
Le calcul s’effectue en deux temps. Il faut d’abord trouver le taux de marge sur coût variable, puis diviser les charges fixes par ce taux.
Taux de marge sur coût variable (TMCV) = (chiffre d’affaires − charges variables) ÷ chiffre d’affaires
Seuil de rentabilité = charges fixes ÷ TMCV
Le TMCV exprime la part du chiffre d’affaires qui reste après déduction des charges variables. Cette part sert à couvrir les charges fixes ; une fois celles-ci couvertes, elle contribue au résultat.
La vidéo peut aider à visualiser la démarche, mais le raisonnement reste le même : identifier les charges, calculer la marge sur coût variable, puis déterminer le chiffre d’affaires nécessaire.
Correction détaillée du seuil de rentabilité
Étape 1 : calculer le taux de marge sur coût variable
Les charges variables représentent 40 % du chiffre d’affaires. La part restante, soit 60 %, constitue le taux de marge sur coût variable.
Reprenons le calcul :
100 % − 40 % = 60 %
TMCV = 60 % = 0,60
Autrement dit, pour 100 € HT de ventes, 60 € restent disponibles pour payer les charges fixes et contribuer ensuite au résultat. Ce taux n’est pas une marge commerciale au sens habituel : il mesure ce qui subsiste après les charges variables retenues pour l’exercice.
Étape 2 : calculer le seuil en chiffre d’affaires
Les charges fixes mensuelles sont de 14 000 €. Le seuil de rentabilité est obtenu en divisant ce montant par le TMCV exprimé sous forme décimale.
Seuil de rentabilité = 14 000 € ÷ 0,60
Seuil de rentabilité = 23 333,33 € HT par mois
À ce niveau d’activité, la marge sur coût variable est de 14 000 €, soit exactement le montant des charges fixes. Le résultat est donc nul, avant tout élément qui ne serait pas inclus dans les hypothèses de l’exercice.
Étape 3 : traduire le seuil en nombre de couverts
Le ticket moyen est de 25 € HT. Pour convertir le seuil en nombre de couverts, le chiffre d’affaires nécessaire est divisé par ce ticket moyen.
Nombre de couverts mensuels = 23 333,33 € ÷ 25 €
Nombre de couverts mensuels = 933,33
Le restaurant doit donc réaliser environ 934 couverts par mois.
Sur 26 jours d’ouverture, cela représente 934 ÷ 26 = 35,92, soit environ 36 couverts par jour en moyenne. Ce repère facilite le suivi de l’activité, mais il dépend du ticket moyen, du nombre de jours ouverts et de la stabilité des coûts.
| Élément du calcul | Opération | Résultat |
|---|---|---|
| Taux de charges variables | 30 % + 5 % + 5 % | 40 % |
| Taux de marge sur coût variable | 100 % − 40 % | 60 % |
| Seuil de rentabilité mensuel | 14 000 € ÷ 0,60 | 23 333,33 € HT |
| Couverts nécessaires par mois | 23 333,33 € ÷ 25 € | Environ 934 |
| Couverts moyens par jour ouvert | 934 ÷ 26 jours | Environ 36 |
Pour calculer un seuil directement en unités vendues, la méthode est présentée dans cette ressource sur le seuil de rentabilité en volume. Elle est particulièrement adaptée lorsque les produits sont homogènes et que leur prix ainsi que leur coût variable unitaire sont connus.
Le calcul en euros peut ainsi devenir un indicateur opérationnel : dans cet exemple, le repère quotidien est d’environ 36 couverts, à condition que la fréquentation et le ticket moyen soient répartis de façon assez régulière.
Vérifier le résultat et distinguer le point mort
Contrôle du calcul à 30 000 € de chiffre d’affaires
Le chiffre d’affaires mensuel prévu est supérieur au seuil calculé. Pour vérifier le résultat, on calcule d’abord les charges variables, puis la marge sur coût variable et enfin le résultat après charges fixes.
Charges variables = 30 000 € × 40 % = 12 000 €
Marge sur coût variable = 30 000 € − 12 000 € = 18 000 €
Résultat = 18 000 € − 14 000 € = 4 000 €
Le résultat est positif de 4 000 € dans les limites de l’exercice. La différence entre le chiffre d’affaires réel et le seuil est de 30 000 € − 23 333,33 €, soit une marge de sécurité d’environ 6 666,67 €. Cette marge mesure l’écart avant que l’activité ne repasse sous son seuil, mais elle ne constitue pas une somme disponible en trésorerie.
Seuil de rentabilité et point mort : à ne pas confondre
Le seuil de rentabilité est exprimé en chiffre d’affaires ou en volume de ventes. Le point mort traduit ce seuil en durée : il indique à quel moment de la période les ventes cumulées permettent de couvrir les charges retenues.
Si l’activité est régulière, le point mort peut être estimé à partir du rapport entre le seuil et le chiffre d’affaires annuel, puis converti en jours selon la convention retenue. En revanche, une activité saisonnière doit être étudiée à partir des ventes réellement cumulées : diviser mécaniquement l’année en journées égales peut donner une date trompeuse. La méthode est détaillée dans cette page consacrée au point mort et au seuil de rentabilité.
Erreur classique dans un exercice de seuil de rentabilité
Mal classer les charges fixes et les charges variables
La confusion la plus fréquente consiste à classer une dépense selon son intitulé, plutôt que selon son comportement sur la période étudiée. Les achats de matières varient généralement avec les ventes, tandis que le loyer reste fixe à court terme ; certaines dépenses, comme l’énergie, peuvent mêler une part fixe et une part variable.
Il faut aussi éviter d’assimiler résultat et trésorerie. Le seuil de rentabilité repose sur les charges et produits retenus dans le calcul, alors que la trésorerie tient compte du calendrier des encaissements et décaissements. De même, un remboursement de capital d’emprunt n’est pas une charge du compte de résultat : il ne doit pas être intégré comme une charge fixe dans ce calcul comptable.
- Raisonner hors taxes : le calcul s’effectue avec un chiffre d’affaires HT, car la TVA collectée n’est pas un produit de l’entreprise.
- Intégrer les charges pertinentes : une charge oubliée fausse le seuil, y compris la rémunération prévue du dirigeant lorsqu’elle constitue une charge de l’activité.
- Actualiser les hypothèses : une embauche, un nouveau bail ou une hausse des matières peuvent modifier le résultat du calcul.
- Vérifier la période : les charges fixes et variables doivent correspondre à la même période, par exemple un mois ou un exercice annuel.
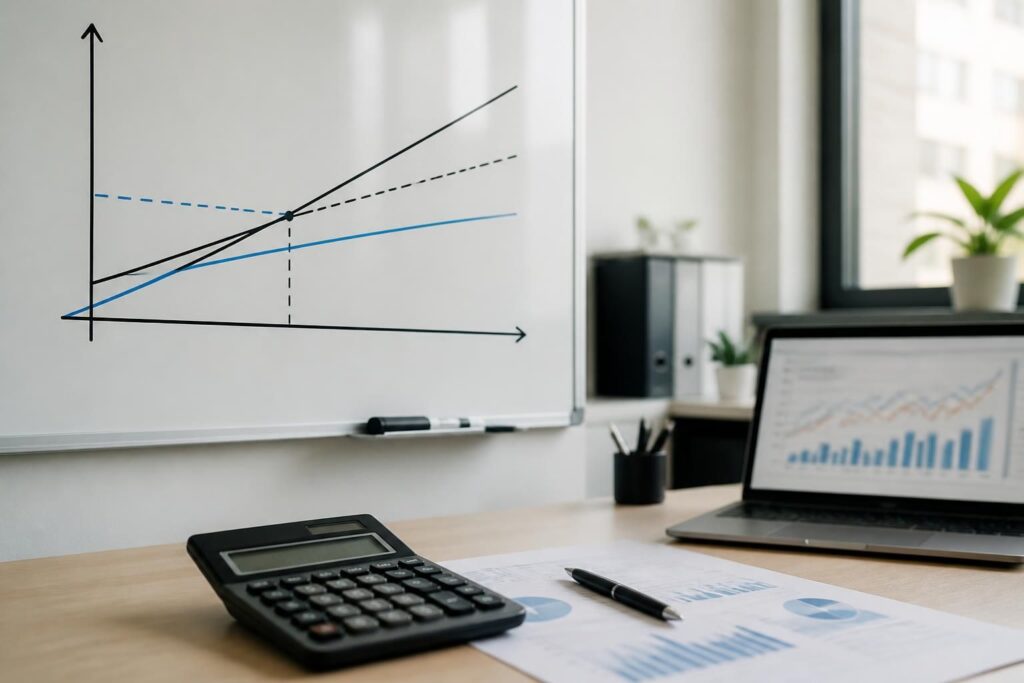
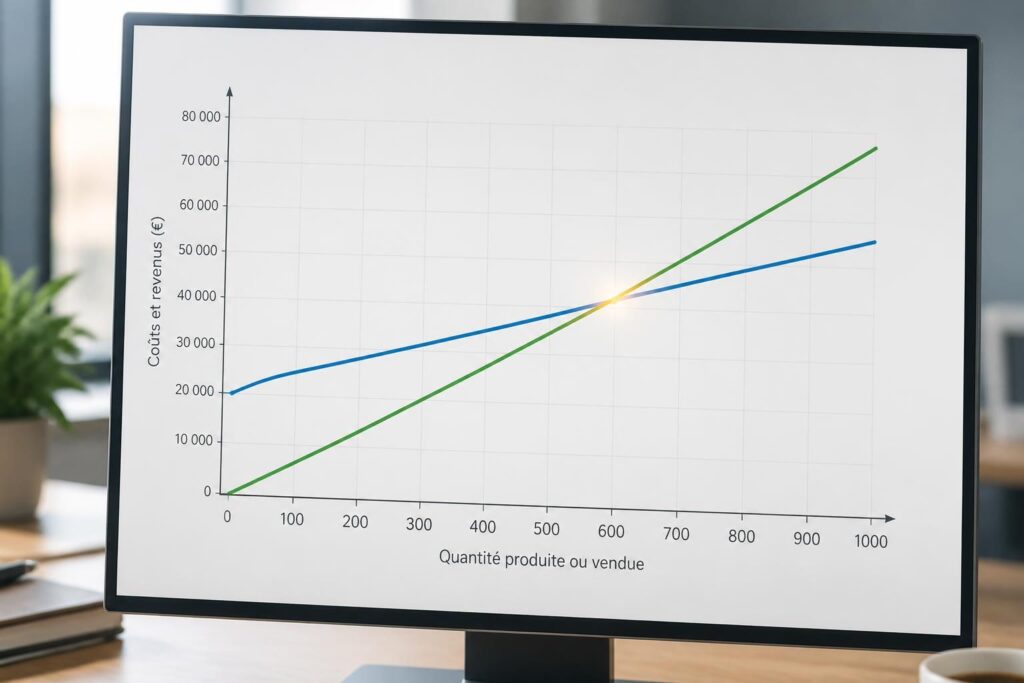
Un calcul est utile lorsqu’il reflète les conditions réelles de l’activité. Pour approfondir l’analyse graphique, la représentation du seuil de rentabilité sur un graphique montre clairement le croisement entre chiffre d’affaires et charges totales.
FAQ sur l’exercice corrigé de seuil de rentabilité
Quelle est la formule du seuil de rentabilité ?
Le seuil de rentabilité se calcule en divisant les charges fixes par le taux de marge sur coût variable. Ce taux est égal au chiffre d’affaires diminué des charges variables, puis rapporté au chiffre d’affaires.
Pourquoi faut-il distinguer les charges fixes et les charges variables ?
Les charges variables évoluent avec le niveau d’activité, tandis que les charges fixes ne dépendent pas directement du volume sur la période étudiée. Cette distinction permet de calculer correctement la marge sur coût variable et le seuil.
Le seuil de rentabilité est-il identique au point mort ?
Non. Le seuil de rentabilité correspond à un montant de chiffre d’affaires ou à un volume de ventes. Le point mort indique la date ou la durée nécessaire pour atteindre ce seuil.
Le résultat calculé correspond-il à la trésorerie disponible ?
Non. Le résultat est calculé à partir des produits et des charges de la période. La trésorerie dépend aussi des dates d’encaissement et de paiement, ainsi que d’éléments comme les remboursements de capital d’emprunt.