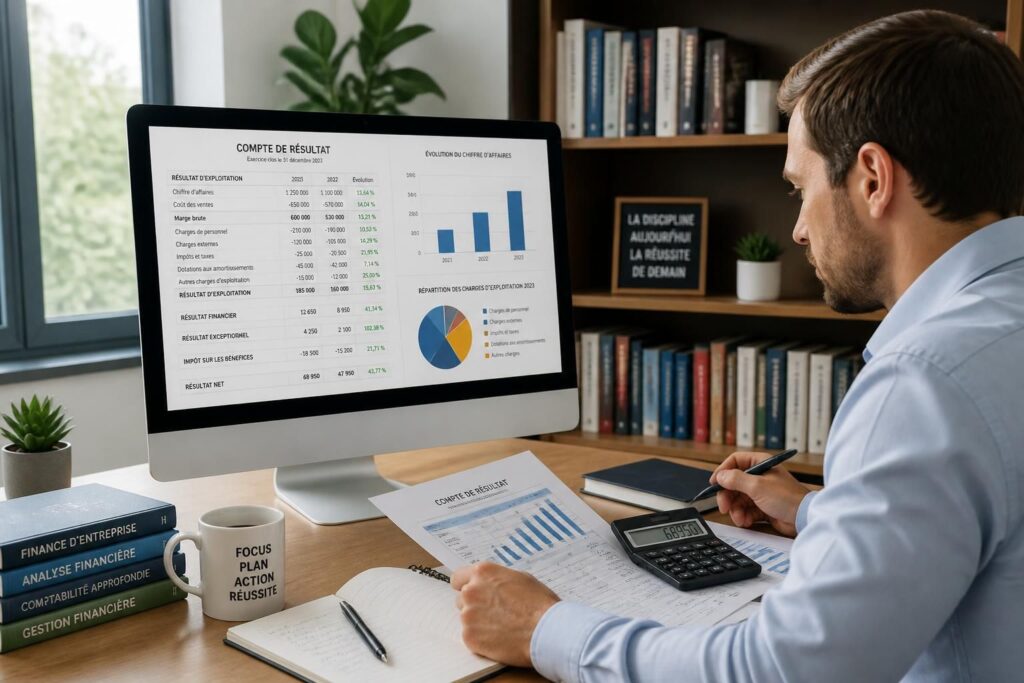
Le compte de résultat simplifié est souvent le premier document qui permet de lire, sans détour, la performance d’une entreprise. En une page ou presque, il met face à face les produits et les charges d’un exercice, puis fait apparaître le résultat net : bénéfice ou perte. Pour un dirigeant, un créateur d’activité ou un étudiant en gestion, cette lecture va droit à l’essentiel. Elle dit si l’activité crée de la valeur, si la exploitation tient la route, et si le chiffre d’affaires suffit à absorber les coûts courants.
La version simplifiée n’a rien d’approximatif : elle allège la présentation, mais conserve la logique comptable. Elle reste un outil de analyse financière très utile, car elle permet de repérer les grandes masses, de suivre l’évolution d’une année sur l’autre et de préparer des arbitrages plus fins. Lorsqu’une entreprise comme un atelier de fabrication, une boutique en ligne ou un cabinet de services veut comprendre sa rentabilité, c’est souvent par ce document que commence la lecture. Encore faut-il savoir ce qu’il contient, comment il se calcule, et surtout ce qu’il ne faut pas lui faire dire.
En bref :
- Le compte de résultat simplifié résume les produits et les charges d’un exercice comptable.
- Il permet de savoir rapidement si l’activité dégage un bénéfice ou une perte.
- Il sert à lire la rentabilité, sans confondre résultat comptable et trésorerie.
- Il distingue l’exploitation, le financier et l’exceptionnel, même en version allégée.
- Il offre une base solide pour une première analyse financière.
Le compte de résultat simplifié, une lecture claire de la performance
En une phrase, le compte de résultat simplifié est un tableau comptable qui récapitule les ressources générées par l’activité et les dépenses supportées pendant un exercice. Il s’agit d’une version allégée du compte de résultat classique, pensée pour rendre la lecture plus rapide, sans sacrifier l’information utile. Le document s’inscrit dans les comptes annuels, aux côtés du bilan et de l’annexe, et il répond à une question simple : l’entreprise a-t-elle gagné ou perdu de l’argent sur la période ?
Son utilité est très concrète. Un créateur d’entreprise y voit si le modèle économique tient déjà ses promesses, un repreneur mesure la qualité d’une activité, et un gestionnaire suit les écarts entre prévisions et réalité. Dans un contexte 2026 où beaucoup de petites structures pilotent leur activité avec des outils numériques, cette synthèse reste précieuse : elle évite de se perdre dans le détail et donne tout de suite la direction. Le compte de résultat simplifié aide ainsi à relier les ventes, les dépenses et la rentabilité, sans confondre vitesse et précipitation.
À ne pas confondre avec le bilan : le bilan photographie le patrimoine à une date donnée, alors que le compte de résultat raconte une période entière. L’un montre ce que l’entreprise possède et doit, l’autre montre comment elle a travaillé pour dégager un résultat. Cette distinction est essentielle pour éviter la confusion la plus fréquente entre résultat et trésorerie.
Les produits, les charges et le résultat net
Le mécanisme repose sur trois mots simples : produits, charges, puis résultat net. Les produits correspondent à ce que l’entreprise génère, principalement le chiffre d’affaires, mais aussi les revenus financiers et certains gains exceptionnels. Les charges regroupent ce que l’activité consomme : achats, salaires, loyers, intérêts, impôts, pertes ponctuelles. Le résultat net est la différence finale entre ces deux ensembles, après prise en compte des éléments financiers, exceptionnels et de l’impôt.
Dans la pratique, la lecture se fait souvent en trois niveaux : l’exploitation d’abord, le financier ensuite, l’exceptionnel enfin. Cela permet d’identifier ce qui relève du cœur d’activité et ce qui provient d’événements plus rares. Pour une entreprise de services, par exemple, une marge correcte sur les missions peut être masquée par un emprunt trop lourd ou par une charge exceptionnelle. La structure du document évite justement de tout mélanger.
Une confusion revient souvent : résultat, trésorerie, brut/net. Un bénéfice comptable ne signifie pas forcément que le compte bancaire est bien rempli, et un encaissement ne constitue pas forcément un produit de l’exercice. Cette nuance, fondamentale, explique pourquoi le compte de résultat ne se lit jamais seul.
Comment calculer un compte de résultat simplifié sans se perdre
Le calcul tient en une logique directe : additionner les produits, additionner les charges, puis faire la différence. La formule est simple : Résultat net = Produits – Charges. Dans sa lecture détaillée, on peut d’abord calculer le résultat d’exploitation, puis le résultat financier, puis le résultat exceptionnel, avant d’obtenir le résultat net comptable. La simplicité du format n’enlève rien à la rigueur du raisonnement.
Reprenons le calcul avec une entreprise fictive de fabrication de meubles. Sur un exercice, elle enregistre 120 000 € de chiffre d’affaires, 8 000 € de produits financiers et 2 000 € de produits exceptionnels. Côté charges, on compte 55 000 € d’achats, 35 000 € de salaires, 12 000 € de loyer et frais externes, 4 000 € d’intérêts et 3 000 € de charges exceptionnelles.
| Éléments | Montant |
|---|---|
| Produits d’exploitation | 120 000 € |
| Produits financiers | 8 000 € |
| Produits exceptionnels | 2 000 € |
| Total des produits | 130 000 € |
| Charges d’exploitation | 102 000 € |
| Charges financières | 4 000 € |
| Charges exceptionnelles | 3 000 € |
| Total des charges | 109 000 € |
| Résultat net | 21 000 € |
Reprenons le calcul ligne à ligne : 130 000 € de produits moins 109 000 € de charges donnent 21 000 €. L’entreprise dégage donc un bénéfice de 21 000 €. Si, au contraire, les charges avaient atteint 135 000 €, le compte aurait affiché une perte de 5 000 €. Le sens du document reste identique : il raconte l’écart entre ce qui entre et ce qui sort sur la période.
Le point à surveiller est la lecture trop rapide des postes. Une entreprise peut afficher un bon volume de ventes et pourtant un résultat faible si ses dépenses d’exploitation sont trop élevées. C’est là que la notion voisine la plus utile apparaît : l’excédent brut d’exploitation, qui permet d’isoler la performance du cœur d’activité avant les amortissements et certains retraitements. Cette proximité explique pourquoi les deux notions doivent être distinguées avec soin.
Un exemple refaisable avec le résultat d’exploitation
Prenons un cas plus resserré, centré sur l’activité courante. Une boutique réalise 90 000 € de ventes, supporte 50 000 € d’achats, 22 000 € de salaires et 8 000 € de loyers et charges externes. Le résultat d’exploitation se calcule alors ainsi : 90 000 € – 50 000 € – 22 000 € – 8 000 € = 10 000 €.
Ce premier résultat montre que le cœur de l’activité est positif. Si la boutique paie ensuite 3 000 € d’intérêts et enregistre 1 000 € de charges exceptionnelles, le résultat final diminue. Le calcul devient alors : 10 000 € – 3 000 € – 1 000 € = 6 000 €. Le résultat net reste bénéficiaire, mais il est plus faible que le résultat d’exploitation.
Cette logique permet une lecture précise : une activité peut être saine sans être spectaculaire, ou inversement paraître dynamique mais souffrir de coûts trop lourds. Dans une analyse financière, ce décalage compte souvent davantage que le chiffre absolu. C’est la raison pour laquelle le compte de résultat simplifié reste un outil d’observation, pas seulement un tableau de calcul.
À quoi sert le compte de résultat simplifié dans la gestion d’entreprise
Sa première utilité est de dire si l’activité crée de la valeur. Quand les produits dépassent les charges, l’entreprise dégage un bénéfice ; dans le cas inverse, elle supporte une perte. Cette information semble élémentaire, mais elle structure toute la lecture financière d’une structure, du lancement jusqu’aux exercices plus matures.
Le second intérêt tient au pilotage. Le document fait ressortir les postes les plus lourds, ce qui aide à comprendre où la rentabilité s’érode. Une société de services peut, par exemple, constater que les salaires absorbent une part trop importante du chiffre d’affaires. Une autre peut découvrir que ses frais financiers pèsent davantage que prévu. Dans les deux cas, le compte de résultat simplifié sert de point d’alerte.
Il a aussi une place dans la préparation d’un projet. Dans un business plan, la version prévisionnelle donne une première idée de la viabilité économique. Pour aller plus loin sur la lecture du seuil de rentabilité, il est utile de consulter le calcul du seuil de rentabilité ou encore sa formule expliquée. La logique reste la même : relier les charges fixes, les ventes et le niveau d’activité à atteindre.
Le lien entre rentabilité et pilotage apparaît aussi dans les seuils. Une entreprise qui suit sa structure de coûts peut mieux comprendre à partir de quel volume le modèle commence à couvrir ses frais. Pour approfondir cet angle, la lecture du seuil de rentabilité en volume apporte un complément utile. Le compte de résultat simplifié ne donne pas tout, mais il donne la base.
Les erreurs classiques à éviter à la lecture
La première erreur consiste à croire qu’un bénéfice comptable équivaut à une trésorerie abondante. Une entreprise peut être bénéficiaire et pourtant manquer de liquidités si ses clients règlent tard ou si ses investissements ont été lourds. C’est la confusion la plus fréquente entre résultat et trésorerie.
La seconde erreur, très courante, consiste à confondre marge et marque, ou à croire que la marge commerciale résume toute la performance. La marge n’est qu’un élément de lecture, utile mais partiel. Elle n’intègre ni toutes les charges d’exploitation ni les éléments financiers et exceptionnels.
Enfin, il ne faut pas mélanger le brut et le net. Un chiffre d’affaires brut n’a pas la même portée qu’un résultat net, et une charge isolée ne dit rien à elle seule. Le compte de résultat simplifié prend sa valeur lorsqu’il est lu dans son ensemble, avec méthode et calme.
Pour un complément pratique sur la présentation ligne par ligne, la lecture détaillée d’un compte de résultat aide à comprendre l’ordre des postes. Pour revenir à l’utilité générale du document, son rôle dans le pilotage de l’entreprise montre pourquoi il reste un outil central.
Un compte de résultat bien lu ne sert pas seulement à constater un chiffre ; il sert à éclairer une décision.
Les notions voisines à ne pas confondre avec le compte de résultat simplifié
Le compte de résultat simplifié ne vit pas seul dans la comptabilité. Il dialogue avec le bilan, le plan de trésorerie, le budget prévisionnel et les indicateurs comme l’excédent brut d’exploitation. Chacun répond à une question différente. Le compte de résultat dit si l’entreprise a été rentable sur une période ; le bilan dit ce qu’elle possède et ce qu’elle doit à un instant donné.
Le plan de trésorerie, lui, suit les encaissements et décaissements. C’est précisément pour cela qu’il ne faut pas le confondre avec le résultat. Une entreprise peut encaisser beaucoup aujourd’hui sans que cela se traduise immédiatement en produit comptable, et inversement. Cette distinction reste décisive dans toute analyse financière sérieuse.
| Document | Question à laquelle il répond | Moment de lecture |
|---|---|---|
| Compte de résultat simplifié | L’activité a-t-elle dégagé un bénéfice ou une perte ? | Sur une période |
| Bilan | Quel est le patrimoine de l’entreprise ? | À une date donnée |
| Plan de trésorerie | Les entrées et sorties de cash sont-elles équilibrées ? | Dans le temps |
| EBE | Que dégage l’exploitation avant certains retraitements ? | Sur l’activité courante |
Dans une petite structure, le réflexe le plus utile consiste à lire ces documents ensemble, sans les confondre. Le compte de résultat simplifié donne la photo de la performance, le bilan donne la situation, et la trésorerie donne le rythme des paiements. Cette complémentarité permet une vision plus juste du pilotage. C’est souvent là que la gestion devient plus lisible.
Pour un regard plus large sur les fondamentaux de gestion et les repères de pilotage, la page d’accueil Business Essentiel permet de retrouver les notions de base dans un cadre cohérent.
Le compte de résultat simplifié est-il obligatoire ?
Oui, il fait partie des comptes annuels à produire en fin d’exercice, même si certaines entreprises peuvent présenter une version simplifiée selon leur régime et leur taille.
Quelle différence entre bénéfice et résultat net ?
Le bénéfice est un résultat net positif. Le résultat net peut donc être bénéficiaire ou déficitaire selon que les produits dépassent ou non les charges.
Le compte de résultat simplifié montre-t-il la trésorerie ?
Non. Il mesure la performance comptable sur une période, pas les encaissements et décaissements réels. C’est la confusion la plus fréquente avec le plan de trésorerie.
Pourquoi distinguer exploitation, financier et exceptionnel ?
Cette séparation permet de comprendre d’où vient le résultat : de l’activité courante, du financement ou d’événements ponctuels. La lecture devient plus précise et plus utile.
L’excédent brut d’exploitation est-il la même chose que le résultat net ?
Non. L’EBE mesure la performance de l’exploitation avant certains retraitements, alors que le résultat net inclut aussi le financier, l’exceptionnel et l’impôt.