Dans une petite entreprise, le chiffre d’affaires donne souvent l’illusion du mouvement, alors que seule une lecture rigoureuse permet de savoir si l’activité avance vraiment vers le bénéfice. Le tableau de calcul du seuil de rentabilité sert précisément à cela : traduire des coûts fixes, des coûts variables et une marge sur coûts variables en un repère simple, lisible, actionnable. Il répond à une question décisive, souvent posée trop tard : à partir de quel niveau de ventes l’entreprise cesse-t-elle de perdre de l’argent ?
Ce calcul ne relève pas d’une formalité comptable réservée aux bilans de fin d’exercice. Il éclaire l’analyse financière au quotidien, aide à mesurer le volume de ventes nécessaire et donne un point de repère pour arbitrer un prix, un recrutement, une remise commerciale ou un investissement. Dans bien des structures, le seuil de rentabilité reste méconnu, alors qu’il devrait figurer parmi les premiers indicateurs suivis avec le compte de résultat prévisionnel. C’est souvent là que se joue la solidité d’une activité : non pas dans le chiffre brut affiché, mais dans sa capacité à couvrir les charges et à produire un gain durable.
Pour aller plus loin sur la logique de ce calcul, un détour par la formule du seuil de rentabilité ou par le calcul détaillé permet de relier les chiffres à leur sens concret. Le tableau, lui, rend cette mécanique visible en une seule vue. Il montre quand le point mort est franchi, combien de ventes restent à sécuriser et quelle marge de sécurité protège l’activité contre un mois plus faible que prévu.
En bref
- Le seuil de rentabilité indique le chiffre d’affaires minimum à atteindre pour couvrir toutes les charges.
- Le point mort traduit ce seuil dans le temps, afin de savoir à quelle date l’équilibre est atteint.
- Les coûts fixes restent identiques même sans vente, tandis que les coûts variables évoluent avec l’activité.
- La marge sur coûts variables mesure ce que chaque euro vendu contribue à absorber les charges fixes.
- Le tableau de calcul aide à piloter le volume de ventes, la rentabilité et les décisions commerciales.
Tableau de calcul du seuil de rentabilité : une lecture simple du chiffre d’affaires nécessaire
En une phrase, le tableau de calcul du seuil de rentabilité rassemble les éléments utiles pour savoir quel chiffre d’affaires minimal doit être atteint afin de couvrir les charges de l’entreprise. Il transforme une logique abstraite en repère concret, lisible ligne par ligne. Pour un dirigeant, cette clarté change la manière de piloter l’activité : il ne s’agit plus seulement de vendre, mais de vendre assez pour passer sous la zone de perte.
Le principe est stable, quel que soit le secteur. Une boutique, une agence de services ou un atelier de fabrication ne partagent pas les mêmes postes, mais la logique reste la même : identifier les charges fixes, isoler les coûts variables, calculer la marge sur coûts variables, puis déterminer le seuil de rentabilité. Pour mieux visualiser le lien entre chiffre d’affaires et équilibre financier, l’article sur le point mort complète utilement ce repère.
Le tableau devient alors un outil de décision, pas seulement un support de calcul. Il montre aussi si l’entreprise dispose d’une marge de sécurité suffisante pour encaisser un ralentissement commercial, un retard d’encaissement ou une hausse ponctuelle de dépenses. C’est souvent là que se fait la différence entre une activité qui subit et une activité qui anticipe.
Les données à inscrire dans le tableau
Le tableau repose sur des éléments simples, à condition de les classer correctement. Les coûts fixes regroupent les loyers, les salaires permanents, les assurances, les abonnements logiciels et les amortissements. Les coûts variables couvrent ce qui évolue avec l’activité : matières premières, marchandises, commissions, transport lié aux livraisons ou sous-traitance variable.
Une confusion classique consiste à mélanger charges fixes et charges variables. Une commission commerciale dépend des ventes, donc elle varie ; un loyer, lui, existe même si le chiffre d’affaires tombe à zéro. Cette distinction est la base d’un calcul de rentabilité fiable, car une erreur de classement fausse immédiatement le résultat obtenu.
Dans un tableau bien construit, chaque ligne raconte une partie de la réalité économique. C’est cette précision qui évite les décisions trop optimistes, souvent fondées sur un chiffre d’affaires espéré plutôt que sur un seuil réellement atteignable.
Calculer la marge sur coûts variables avant le seuil
La marge sur coûts variables correspond à ce qu’il reste du chiffre d’affaires après paiement des coûts variables. En une phrase, elle montre la part des ventes qui sert à absorber les charges fixes puis, si elle dépasse celles-ci, à générer du bénéfice. C’est elle qui rend possible le calcul de rentabilité.
La formule est simple : MCV = chiffre d’affaires – coûts variables. Pour travailler en pourcentage, le taux de marge sur coûts variables se calcule ainsi : TMCV = MCV / chiffre d’affaires. Ce taux est essentiel, car il relie l’activité commerciale à sa capacité de couverture des charges.
Plus le taux est élevé, plus le seuil de rentabilité baisse. Autrement dit, chaque vente contribue davantage à l’équilibre financier. Un mix de ventes plus favorable ou une meilleure maîtrise des achats peuvent donc peser autant qu’une hausse de volume.
Exemple chiffré de tableau de calcul du seuil de rentabilité
Prenons une entreprise de services simple à suivre, avec des montants ronds et réalistes. Son chiffre d’affaires annuel est de 300 000 euros. Ses coûts variables s’élèvent à 90 000 euros, soit 30 % du chiffre d’affaires. Ses coûts fixes atteignent 150 000 euros par an.
Reprenons le calcul, ligne à ligne :
Chiffre d’affaires : 300 000 euros
Coûts variables : 90 000 euros
Marge sur coûts variables : 300 000 – 90 000 = 210 000 euros
Taux de marge sur coûts variables : 210 000 / 300 000 = 70 %
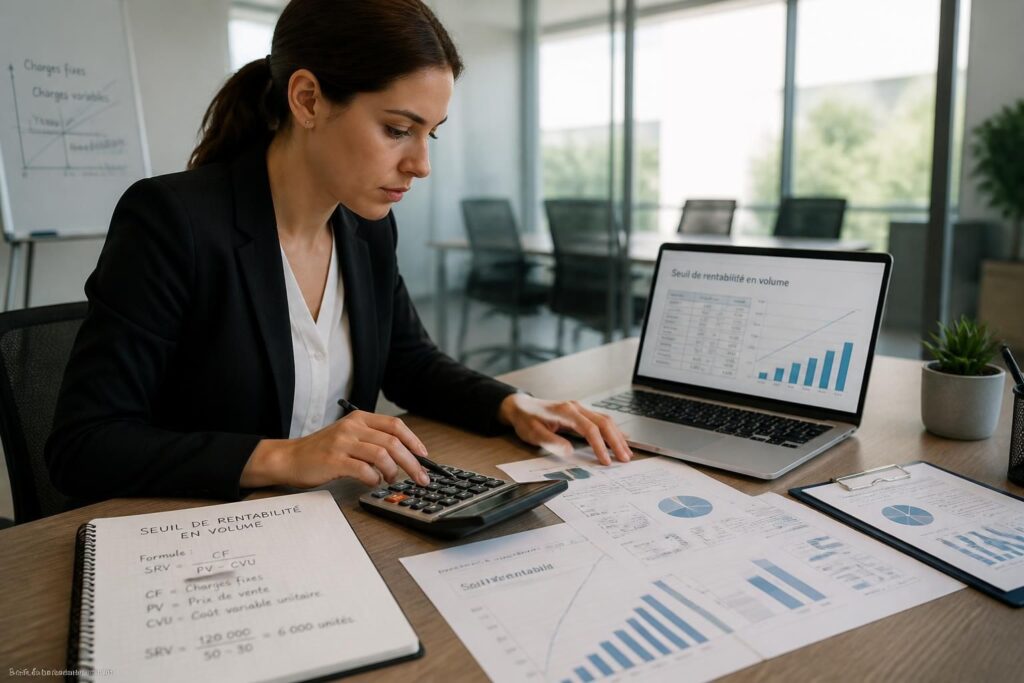
Seuil de rentabilité : 150 000 / 0,70 = 214 286 euros
Ce résultat signifie que l’entreprise doit réaliser au moins 214 286 euros de chiffre d’affaires pour couvrir ses charges. En dessous, elle reste déficitaire ; au-dessus, elle commence à dégager un bénéfice. Le tableau rend cette lecture immédiate et évite de confondre activité intense et activité rentable.
Pour relier ce seuil au temps, le point mort se calcule ainsi : (214 286 / 300 000) x 12 mois = 8,57 mois. L’équilibre est atteint vers la fin du neuvième mois, soit autour du 17 septembre dans cet exemple. Voilà pourquoi un tableau mensuel est souvent plus parlant qu’un calcul annuel isolé.
| Élément | Montant annuel | Lecture de gestion |
|---|---|---|
| Chiffre d’affaires | 300 000 € | Niveau d’activité annuel |
| Coûts variables | 90 000 € | Dépenses liées au volume de ventes |
| Marge sur coûts variables | 210 000 € | Ressource disponible pour couvrir les coûts fixes |
| Coûts fixes | 150 000 € | Charges à absorber quelle que soit l’activité |
| Seuil de rentabilité | 214 286 € | Chiffre d’affaires minimum à atteindre |
Pourquoi ce calcul change le pilotage
Dans la pratique, ce tableau ne sert pas seulement à “faire un calcul”. Il permet de tester une hausse de loyer, une embauche, une remise commerciale ou une baisse de prix. À chaque décision, le seuil change, et le dirigeant voit immédiatement si l’activité peut suivre ou non.
Supposons une hausse de coûts fixes de 45 000 euros, comme l’embauche d’un salarié. Avec un taux de marge sur coûts variables de 70 %, il faut générer 64 286 euros de chiffre d’affaires supplémentaire pour neutraliser ce poste. Ce lien entre charge nouvelle et ventes nécessaires donne une lecture concrète du risque pris.
Le tableau devient alors un langage de pilotage. Il parle à la direction, mais aussi à toute personne chargée de suivre la rentabilité d’une offre, d’un point de vente ou d’un projet interne.
Les erreurs classiques dans un tableau de calcul du seuil de rentabilité
La première erreur consiste à confondre résultat et trésorerie. Une entreprise peut afficher un bénéfice comptable tout en rencontrant une tension de cash si les encaissements arrivent trop tard ou si certains décaissements pèsent fortement. Le seuil de rentabilité mesure l’équilibre économique, pas le solde bancaire.
Autre confusion fréquente : prendre le brut pour du net, ou considérer que toutes les charges ont la même nature. Un salaire chargé n’a rien à voir avec le salaire net versé au collaborateur, et un amortissement n’entraîne pas de sortie de trésorerie immédiate. Cette distinction compte énormément au moment de lire un tableau de rentabilité.
Il faut aussi surveiller les hypothèses trop optimistes. Si le chiffre d’affaires est surestimé ou les coûts variables sous-évalués, le tableau donne un faux sentiment de sécurité. C’est pourquoi un recalcul régulier, à partir des données réelles, reste indispensable.
Une erreur plus discrète concerne les charges semi-variables, comme l’électricité ou certains frais logistiques. Une part reste fixe, une autre suit l’activité. Les isoler proprement évite de fausser le calcul de rentabilité et de surestimer la capacité réelle à générer un bénéfice.
Les confusions à nommer clairement
- Marge et marque : la marge mesure ce qui reste après les coûts, alors que la marque relève de l’identité commerciale.
- Résultat et trésorerie : le résultat suit la logique comptable, la trésorerie suit les flux d’argent réels.
- Brut et net : le brut n’est pas le montant disponible ou versé final, le net intègre les déductions applicables.
- Charges fixes et variables : loyer et abonnements d’un côté, achats liés au volume de l’autre.
Ces distinctions semblent élémentaires, mais elles conditionnent la qualité du tableau. Un bon calcul de rentabilité commence toujours par un classement juste des postes, pas par une formule appliquée trop vite.
Comparer le seuil de rentabilité annuel et le point mort mensuel
Le calcul annuel donne la vision d’ensemble, mais le suivi mensuel affine la lecture. Dans une activité saisonnière, le seuil de rentabilité peut être atteint sur l’année tout en laissant plusieurs mois difficiles à financer. C’est particulièrement vrai dans le commerce, la restauration ou certaines activités de services soumises à des cycles marqués.
Le tableau mensuel permet de repérer les écarts dès qu’ils apparaissent. Il montre combien il faut facturer chaque mois pour couvrir les charges du mois et maintenir l’équilibre financier. Pour un dirigeant, cette lecture vaut souvent plus qu’un simple bilan de fin d’exercice.
Quand la saisonnalité est forte, le point mort n’est jamais une date abstraite. Il devient un jalon de trésorerie, avec des mois à absorber, des pics à exploiter et des périodes creuses à préparer. C’est là qu’un tableau bien tenu prend toute sa valeur.
Un complément utile à cette logique se trouve dans le compte de résultat prévisionnel, qui aide à mettre le seuil en perspective avec les charges et les produits de l’exercice à venir. Les deux outils se renforcent mutuellement : l’un structure le calcul, l’autre vérifie sa cohérence dans le temps.
Utiliser un tableau de calcul du seuil de rentabilité pour décider sans improviser
Un tableau bien rempli permet aussi d’évaluer l’effet d’un changement de stratégie commerciale. Une baisse de prix, par exemple, réduit la marge sur coûts variables et fait remonter le seuil. Pour compenser, il faut souvent un volume de ventes plus élevé, ce qui n’est pas toujours réaliste selon le marché ou la capacité de production.
C’est ici qu’apparaît la force du calcul de rentabilité : il relie le prix, le volume et le bénéfice. Un vendeur, un artisan ou un responsable d’agence peut alors mesurer si une promotion améliore réellement l’activité ou si elle ne fait qu’augmenter les efforts sans créer de valeur supplémentaire.
Pour illustrer ce point, un commerce qui cherche à augmenter son panier moyen peut trouver des pistes utiles dans les leviers pour faire progresser le panier moyen. Une hausse du panier moyen améliore souvent la marge globale sans exiger une hausse proportionnelle des charges fixes.
Le tableau devient ainsi un outil d’arbitrage. Il ne dit pas seulement si l’entreprise vend assez ; il dit si elle vend assez bien, avec une structure de coûts compatible avec son ambition.
Un tableau simple à construire
La logique reste la même, quel que soit le format utilisé, sur papier, tableur ou logiciel. Les lignes de charges fixes, les postes variables, le chiffre d’affaires visé et le taux de marge sur coûts variables doivent apparaître clairement. Une fois ces éléments posés, le seuil se lit presque immédiatement.
Voici une méthode de travail ordonnée :
- Recenser toutes les charges fixes annuelles.
- Isoler les coûts variables liés au volume de ventes.
- Calculer la marge sur coûts variables puis son taux.
- Diviser les charges fixes par ce taux.
- Comparer le seuil obtenu au chiffre d’affaires prévu.
Cette séquence évite les approximations. Elle donne au dirigeant une base solide pour suivre l’activité et ajuster son pilotage sans attendre la fin de l’exercice.
| Étape | Calcul | Effet obtenu |
|---|---|---|
| Recenser les charges fixes | Loyer, salaires, assurances, abonnements | Base incompressible à couvrir |
| Identifier les coûts variables | Achats, commissions, transport, sous-traitance | Part qui suit le volume de ventes |
| Calculer la marge sur coûts variables | CA – coûts variables | Ressource pour absorber les charges fixes |
| Calculer le seuil de rentabilité | Charges fixes / taux de marge sur coûts variables | Chiffre d’affaires minimum à viser |
| Mesurer la marge de sécurité | CA – seuil | Distance avant de repasser en déficit |
Un bon tableau ne remplace pas la stratégie, mais il l’éclaire. C’est souvent ce qui manque quand une entreprise navigue au jugé : une mesure claire de son seuil, de son point mort et du volume de ventes réellement nécessaire pour stabiliser son bénéfice.
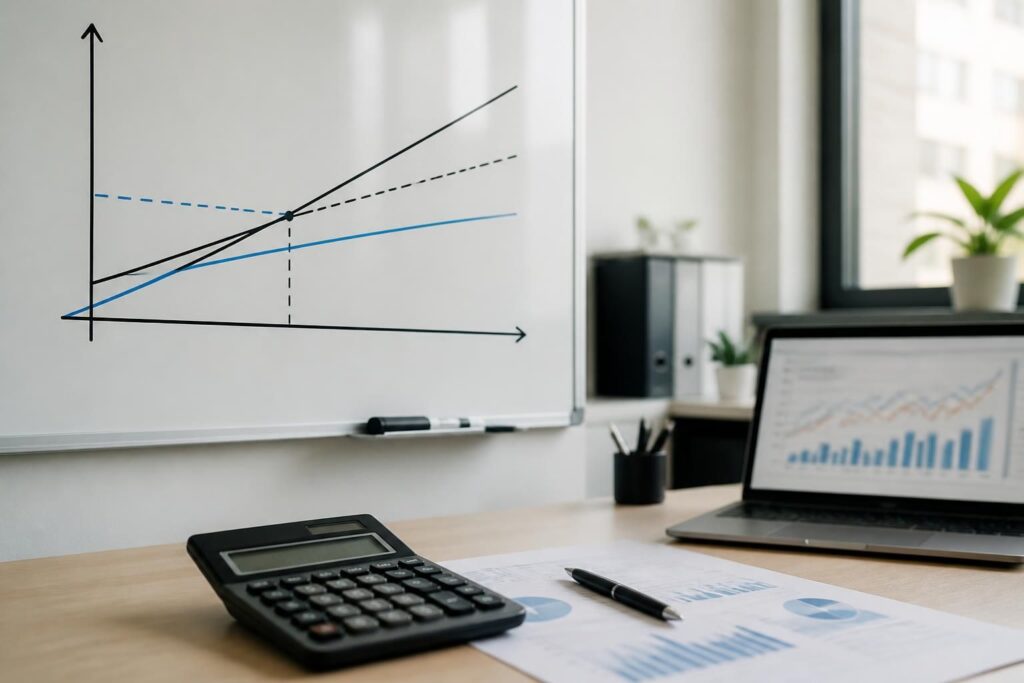
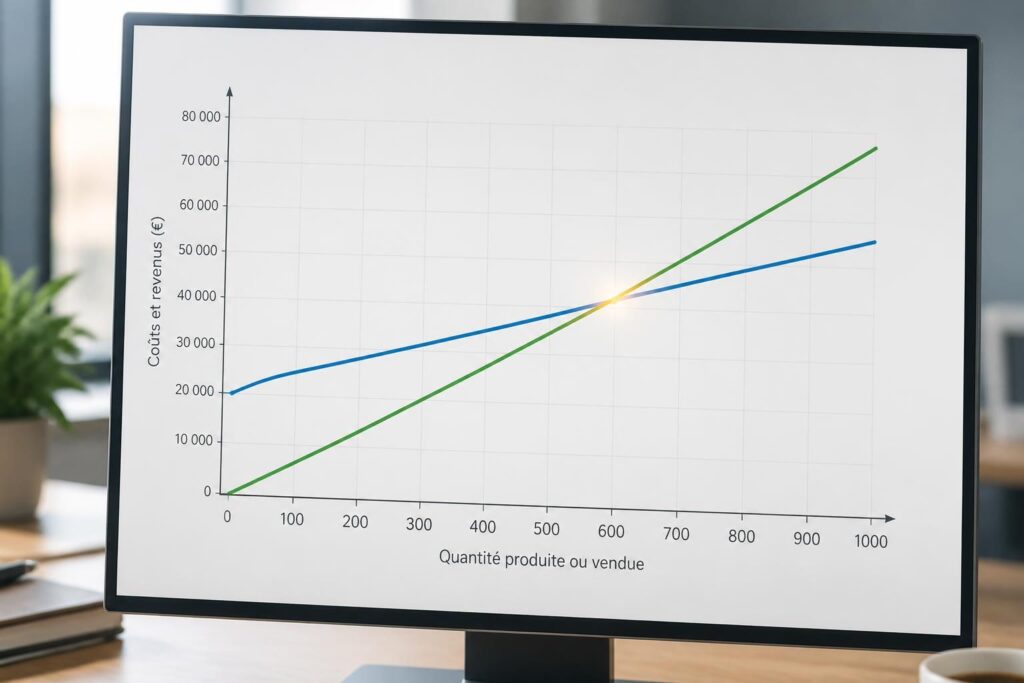
Pour affiner encore la lecture, un second regard sur la représentation graphique du seuil de rentabilité aide à visualiser l’écart entre activité et équilibre. Une courbe rend parfois ce qu’un tableau laisse encore trop abstrait.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité correspond au chiffre d’affaires minimum à atteindre pour couvrir les charges. Le point mort en est la traduction dans le temps : il indique la date à laquelle ce seuil est franchi dans l’exercice.
Pourquoi un tableau est-il plus utile qu’un simple calcul ?
Le tableau rassemble charges fixes, coûts variables, marge sur coûts variables et chiffre d’affaires dans une lecture unique. Il permet de suivre l’évolution du calcul de rentabilité et d’en mesurer l’effet sur le volume de ventes nécessaire.
Le seuil de rentabilité suffit-il pour juger une activité ?
Non, car il mesure l’équilibre économique mais pas la trésorerie. Un résultat peut être positif alors que le cash reste tendu si les encaissements et les décaissements ne sont pas synchronisés.
Quelle erreur fausse le plus souvent le tableau ?
La confusion entre charges fixes et coûts variables est la plus fréquente. Un loyer est fixe, une commission sur ventes varie avec l’activité ; les mélanger modifie le seuil obtenu et donne une vision trompeuse de la rentabilité.