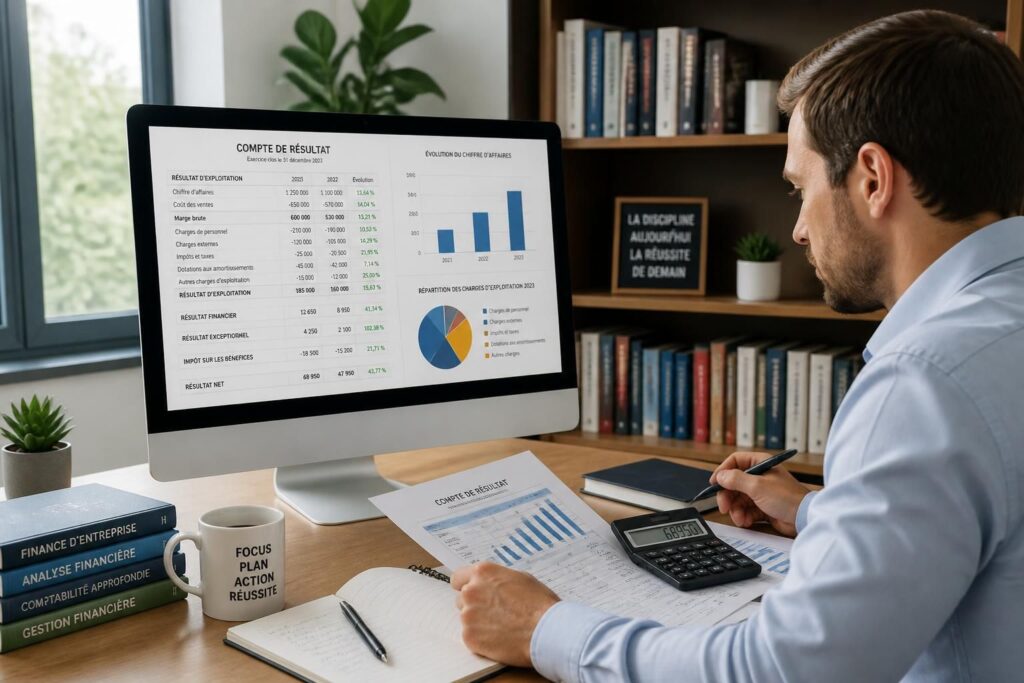
Lire un compte de résultat ne consiste pas seulement à vérifier si l’exercice se termine en bénéfice ou en perte. Pour un dirigeant de PME, c’est une manière de comprendre comment se forme la rentabilité, d’où viennent les écarts entre deux années, et pourquoi un résultat flatteur peut parfois masquer une tension de trésorerie. En 2026, avec des coûts plus volatils, des délais clients parfois plus longs et des arbitrages plus serrés sur les prix, l’analyse financière demande une lecture méthodique, calme et précise. Chaque ligne compte : le chiffre d’affaires, les charges, les produits, la marge brute, l’exploitation et, au bout du raisonnement, le résultat net.
La méthode utile tient en peu de mots : repérer les masses, isoler ce qui n’est pas récurrent, comparer avec l’année précédente, calculer quelques ratios simples, puis décider ce qui mérite d’être suivi. Un compte de résultat bien lu raconte une histoire claire : l’activité crée-t-elle vraiment de la valeur, ou bien la performance repose-t-elle sur un effet ponctuel, une cession, un avoir exceptionnel, une baisse temporaire de charges ? C’est là que la lecture devient utile. À ne pas confondre avec le bilan, qui décrit le patrimoine à une date donnée, le compte de résultat mesure une dynamique sur une période. Le premier photographie, le second déroule le film.
En bref
- Le compte de résultat mesure la performance d’une période, pas la richesse détenue à un instant donné.
- La première lecture porte sur le chiffre d’affaires, les charges, les produits et la formation du résultat net.
- La marge brute et l’exploitation disent souvent plus que le bénéfice final.
- Les éléments exceptionnels doivent être isolés pour piloter correctement.
- Les ratios simples aident à relier les chiffres à la rentabilité réelle.
- Le bilan reste voisin du compte de résultat, mais il ne raconte pas la même chose.
Analyser un compte de résultat : la méthode en 5 étapes
La première étape consiste à lire les grandes masses sans se perdre dans le détail. Le bon réflexe est simple : repérer le chiffre d’affaires, les achats consommés, les charges externes, la masse salariale, les amortissements, puis les soldes intermédiaires jusqu’au résultat net. Dans une PME fictive de négoce à Lyon, un CA qui progresse peut donner une impression de confort, alors qu’une hausse parallèle des coûts d’approvisionnement réduit fortement la marge brute. Une lecture rapide évite ce piège.
La deuxième étape consiste à isoler les éléments non récurrents. Une indemnité reçue, une charge exceptionnelle liée à un litige, ou un produit financier inhabituel peuvent embellir ou dégrader artificiellement l’exercice. Pour piloter l’activité, il faut raisonner sur un résultat retraité, plus proche de l’exploitation réelle. Cette discipline évite la confusion classique entre résultat et trésorerie : un bénéfice comptable ne signifie pas automatiquement que l’argent est entré sur le compte bancaire.
Reprenons le calcul avec un exemple chiffré simple
Voici un compte de résultat simplifié, exprimé en milliers d’euros, pour une PME entre N-1 et N.
| Poste | Année N-1 | Année N |
|---|---|---|
| Chiffre d’affaires | 550 | 600 |
| Achats consommés | -220 | -240 |
| Marge brute | 330 | 360 |
| Charges externes | -110 | -120 |
| Masse salariale | -140 | -150 |
| EBE | 80 | 90 |
| Amortissements | -25 | -30 |
| Résultat d’exploitation | 55 | 60 |
| Résultat net | 25 | 30 |
Reprenons le calcul ligne à ligne. Le chiffre d’affaires passe de 550 à 600, soit une hausse de 50. Les achats montent de 220 à 240, donc le coût des ventes augmente de 20. La marge brute progresse alors de 330 à 360, soit +30. Cette progression reste positive, mais elle doit être lue avec prudence, car les charges externes augmentent de 10 et la masse salariale de 10 aussi. Le gain d’activité existe, mais il est partiellement absorbé par les coûts.
Le point intéressant se situe au niveau de l’EBE, qui passe de 80 à 90. Cela signifie que l’activité courante crée davantage de richesse avant amortissements et charges financières. Le résultat d’exploitation suit la même trajectoire, de 55 à 60. Enfin, le résultat net progresse de 25 à 30. Dans cet exemple, la rentabilité s’améliore, mais la question utile n’est pas seulement « combien ? », plutôt « grâce à quoi ? ».
Les ratios qui éclairent la lecture sans la compliquer
Quelques ratios suffisent à structurer l’analyse. Ils donnent une lecture plus stable qu’un simple chiffre isolé et permettent de comparer deux exercices sans perdre la logique d’ensemble. Pour approfondir le calcul du point mort, il est utile de consulter la formule du seuil de rentabilité ou encore une méthode de calcul du seuil de rentabilité.
| Ratio | Formule | Utilité |
|---|---|---|
| Marge brute | (CA – achats consommés) / CA | Mesure la capacité à dégager de la valeur sur les ventes |
| Taux d’EBE | EBE / CA | Évalue la performance opérationnelle |
| Taux de marge nette | Résultat net / CA | Apprécie la rentabilité finale |
| Seuil de rentabilité | Charges fixes / taux de marge sur coût variable | Indique le CA minimum à atteindre |
Dans l’exemple précédent, la marge brute vaut 360 / 600 = 60 %. L’année précédente, elle était de 330 / 550 = 60 % aussi. La structure est donc stable, ce qui est rassurant. Le taux d’EBE passe de 80 / 550 = 14,5 % environ à 90 / 600 = 15 %. Le taux de marge nette progresse de 25 / 550 = 4,5 % à 30 / 600 = 5 %. La progression existe, mais elle reste modeste : la société avance, sans basculer dans un changement de régime.
À ne pas confondre avec la marge et la marque, erreur fréquente dans les échanges rapides. Ici, la marge désigne un écart économique, tandis que la marque renvoie à l’identité commerciale. Cette confusion semble anodine, mais elle peut troubler une discussion de gestion. De la même façon, le brut et le net ne racontent pas le même niveau de lecture.
Fiabiliser l’analyse financière avant d’interpréter les chiffres
Avant de conclure sur la performance, il faut vérifier la qualité des écritures. Un compte de résultat peut être faussé par une mauvaise ventilation des ventes, une facture oubliée, un avoir mal imputé ou une immobilisation passée en charge courante. Dans une petite société de services, un simple retard de comptabilisation sur les comptes clients peut modifier l’image du mois et brouiller la lecture annuelle. La méthode ne vaut que si les données sont fiables.
Les comptes à contrôler en priorité sont les comptes fournisseurs, les ventes, les charges externes, les immobilisations et les comptes exceptionnels. Une vente enregistrée au mauvais endroit peut fausser la lecture du CA. Une immobilisation passée à tort en charge va dégrader artificiellement le résultat de l’exercice. C’est ici qu’intervient la rigueur comptable : sans elle, l’analyse financière devient une conversation sur du sable.
Les erreurs classiques à repérer sans hésitation
La première erreur consiste à prendre le résultat net comme seul indicateur de pilotage. Un bénéfice peut coexister avec une trésorerie tendue, notamment si les clients paient lentement. La seconde erreur consiste à confondre les charges récurrentes et les charges exceptionnelles. La troisième, plus fréquente qu’on ne le croit, est de croire qu’une hausse du chiffre d’affaires suffit à garantir la rentabilité.
Dans le cas d’une entreprise de distribution, une hausse des ventes peut masquer une baisse de prix trop forte. Le CA grimpe, mais la marge brute s’érode. Le même piège se rencontre quand les remises commerciales sont accordées sans suivi précis. Pour une lecture utile, il faut toujours relier les volumes, les prix et les coûts. Une ligne de résultat n’a de sens que replacée dans son mécanisme de formation.
À ne pas confondre avec le bilan, qui montre les stocks, les créances et les dettes à une date précise, le compte de résultat décrit la création de valeur sur l’année. Cette distinction reste essentielle pour éviter les faux diagnostics. Le bon réflexe consiste à lire les deux documents ensemble, mais sans leur faire dire la même chose.
Prioriser les leviers qui améliorent la rentabilité
Une fois l’écart compris, la question devient concrète : que faire en premier ? La bonne hiérarchie repose sur trois critères simples : l’impact sur la trésorerie, la rapidité de mise en œuvre et la solidité du gain dans le temps. Dans la pratique, les leviers les plus lisibles concernent souvent les prix, les achats, les charges externes et l’organisation du travail. L’effet est d’autant plus net quand le suivi est mensuel.
Pour le point mort, une ressource utile permet d’aller plus loin dans la lecture du volume d’activité nécessaire : le calcul du seuil de rentabilité en volume. Ce repère aide à relier la structure de coûts à l’objectif commercial. Quand les volumes stagnent, une entreprise ne peut pas compter indéfiniment sur une hausse du CA pour compenser une structure lourde.
Dans un cas fictif, une PME de négoce peut agir sur trois leviers en parallèle : revoir certaines remises, renégocier un contrat fournisseur et réduire une prestation externe peu stratégique. Le gain n’est pas seulement comptable. Il devient opérationnel, car il modifie la façon dont l’activité produit sa marge.
Un exemple d’action chiffrée, facile à refaire
Supposons un CA annuel de 600 k€ et un taux de marge brute de 60 %, soit 360 k€ de marge brute. Si la politique tarifaire est ajustée de façon à récupérer 2 points de marge, la marge brute passe à 62 %. Le calcul devient simple :
600 k€ × 62 % = 372 k€ de marge brute.
Le gain est donc de 12 k€ sur l’année.
Si, en parallèle, une charge externe est réduite de 5 k€ et qu’une meilleure organisation limite 4 k€ de coûts salariaux non indispensables, l’amélioration totale atteint 21 k€.
Nouvelle lecture de la performance : résultat net initial de 30 k€ + 21 k€ d’amélioration potentielle = 51 k€.
Cette démonstration reste volontairement simple, mais elle montre la logique à suivre : chiffrer chaque levier, puis les additionner avec prudence. Un bon diagnostic ne promet pas, il mesure.
Suivre le compte de résultat dans le temps sans perdre le fil
Le véritable intérêt de l’analyse ne se limite pas à une photo annuelle. Il se joue dans le suivi mensuel, avec des repères stables : CA, marge brute, EBE, délais de paiement et niveau de stocks. Une entreprise qui observe ses chiffres régulièrement voit plus tôt les dérives, donc elle agit avant que le problème ne s’installe. C’est ce passage du constat à la surveillance qui transforme les données en pilotage.
Un découpage en 30, 60 et 90 jours permet de structurer les actions sans dispersion. D’abord, retirer du résultat ce qui n’est pas récurrent et corriger les erreurs de saisie. Ensuite, appliquer les ajustements décidés et construire un tableau de bord simple. Enfin, mesurer l’effet obtenu et décider s’il faut aller plus loin sur les charges fixes ou l’organisation. La méthode est sobre, mais elle donne de la tenue à la gestion.
Pour compléter cette lecture, un rappel sur le rôle du compte de résultat reste utile : comprendre à quoi sert le compte de résultat. Ce complément éclaire la logique d’ensemble et évite de réduire le document à un simple total final. En gestion, la clarté précède toujours l’action.
Quelle est la première chose à regarder dans un compte de résultat ?
Le premier réflexe consiste à observer le chiffre d’affaires, puis la marge brute, avant de descendre vers les charges et le résultat net. Cette progression permet de comprendre comment la rentabilité se construit, puis se réduit ou s’améliore.
Pourquoi le résultat net ne suffit-il pas pour juger une entreprise ?
Le résultat net peut être influencé par des éléments exceptionnels, des charges financières ou des produits non récurrents. Pour juger l’activité réelle, il faut aussi regarder l’exploitation, la marge brute et l’EBE.
Quelle différence entre compte de résultat et bilan ?
Le compte de résultat suit la performance sur une période, alors que le bilan décrit la situation patrimoniale à une date donnée. L’un raconte le film de l’activité, l’autre en montre la photo.
Comment repérer un problème de rentabilité rapidement ?
Une marge brute qui recule, un EBE qui se dégrade, ou des charges externes qui augmentent sans explication sont des signaux d’alerte. Un écart durable entre hausse du chiffre d’affaires et baisse du résultat doit aussi attirer l’attention.