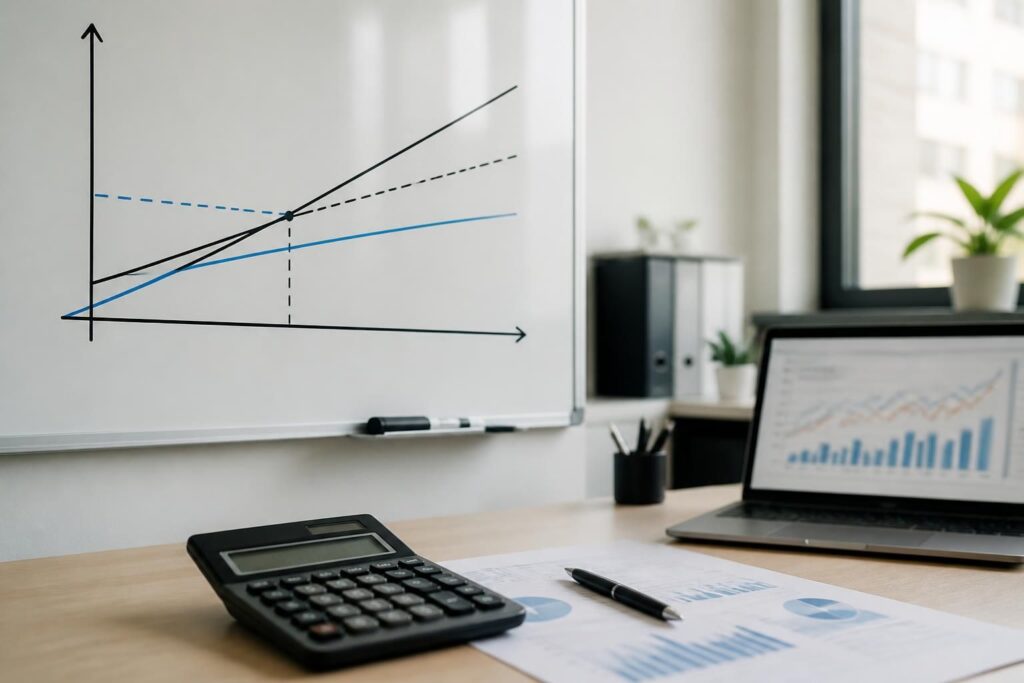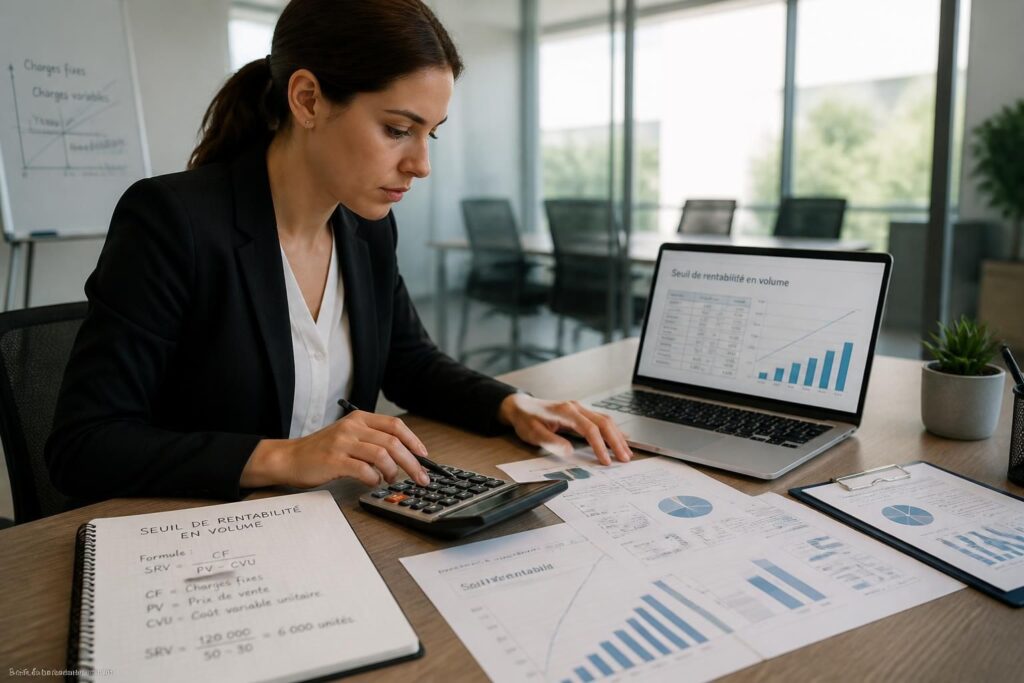
Dans une petite société de services, un dirigeant peut vendre régulièrement sans pour autant savoir s’il avance vraiment. C’est là que le seuil de rentabilité devient utile : il fixe, en une phrase, le niveau de chiffre d’affaires à atteindre pour couvrir l’ensemble des coûts fixes et des charges liées à l’activité, sans dégager ni perte ni bénéfice. Cet indicateur occupe une place centrale dans l’analyse financière, parce qu’il transforme une question floue — “l’activité est-elle viable ?” — en repère chiffré. En 2026, avec des coûts d’énergie, de logistique et de financement encore surveillés de près, ce calcul reste un outil de pilotage simple, mais décisif. Il ne dit pas tout, bien sûr, car la concurrence et la demande évoluent, mais il donne un point d’appui solide pour lire la rentabilité d’un projet, d’une activité ou d’un exercice. C’est précisément ce qui le rend si parlant pour un créateur, un repreneur ou un gestionnaire qui veut comprendre où commence l’équilibre.
En bref, le seuil de rentabilité permet de savoir à partir de quel niveau d’activité l’entreprise ne perd plus d’argent.
- Il se calcule à partir des charges fixes et de la marge sur coûts variables.
- Il s’exprime en montant de chiffre d’affaires.
- Il se rapproche du point mort, sans être exactement la même chose.
- Il aide à lire le niveau minimal de ventes nécessaire pour atteindre l’équilibre.
- Il se confond souvent avec le break-even point, expression anglaise du même repère de rentabilité.
Seuil de rentabilité : définition claire et utile en gestion
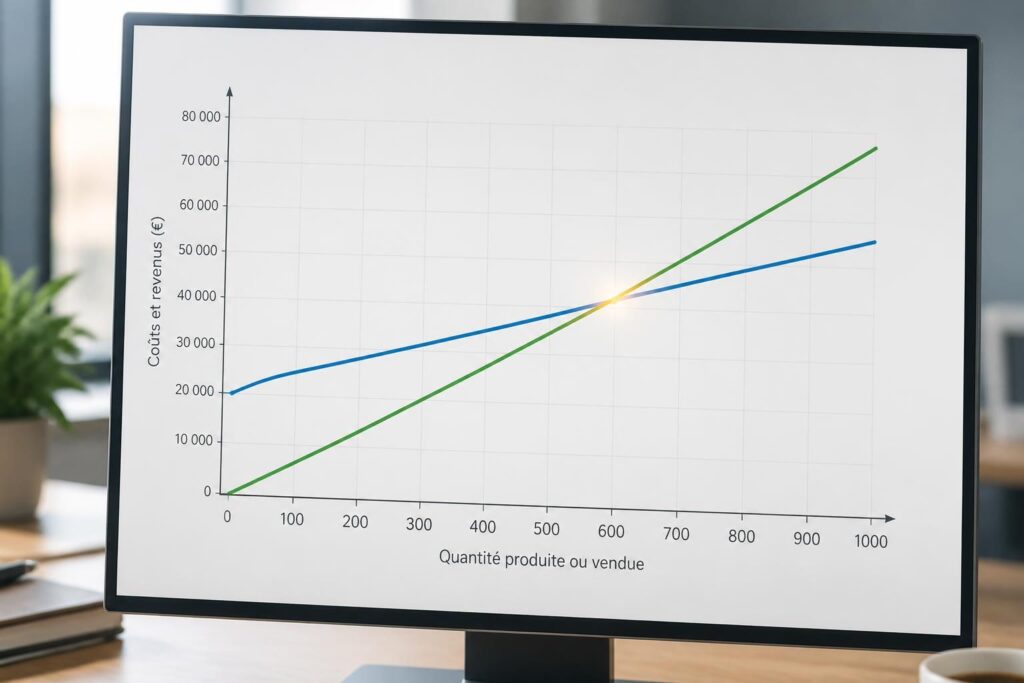
Le seuil de rentabilité correspond au niveau de ventes à partir duquel une entreprise couvre exactement ses charges et atteint un résultat nul. Autrement dit, en dessous de ce niveau, l’activité détruit de la valeur ; au-dessus, elle commence à créer du bénéfice. Cette lecture est précieuse, car elle donne un repère concret au lieu d’une impression générale.
À quoi sert-il, au juste ? À mesurer si le modèle économique tient debout. Lorsqu’un commerce, un cabinet ou une PME connaît son seuil, il peut situer son activité quotidienne sur une ligne très simple : encore en dessous, à l’équilibre ou déjà au-delà. Pour un entrepreneur qui découvre ses chiffres, ce repère joue un rôle comparable à celui d’un tableau de bord sur une route de montagne : il n’élimine pas les virages, mais il évite d’avancer à l’aveugle.
Il convient de distinguer deux familles de charges. Les coûts fixes restent dus même si le chiffre d’affaires baisse : loyer, assurance, salaires permanents, abonnements, amortissements. Les charges variables, elles, suivent le volume d’activité : achats de marchandises, matières premières, commissions proportionnelles, frais directement liés aux ventes. C’est cette distinction qui rend le calcul possible.
La formule seuil de rentabilité expliquée sans détour
La formule seuil de rentabilité s’écrit ainsi :
Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables
Le taux de marge sur coûts variables se calcule lui-même de cette manière :
(Chiffre d’affaires – Charges variables) / Chiffre d’affaires
Cette écriture exprime la part de chaque euro de vente qui reste disponible pour payer les charges fixes, puis dégager un résultat. Plus cette marge est élevée, plus le seuil est facile à atteindre. À l’inverse, si les charges variables absorbent une grande partie du chiffre d’affaires, l’équilibre se déplace vers le haut.
Le terme anglais break-even point désigne la même idée dans un langage souvent utilisé dans les business plans et les dossiers de financement. La logique reste identique : identifier le niveau d’activité où l’entreprise cesse d’être déficitaire. Il ne s’agit donc pas d’un mot plus sophistiqué, mais d’un repère international très proche du point mort.
Calcul du seuil de rentabilité avec un exemple chiffré complet
Reprenons le calcul avec une entreprise fictive de vente de matériel de bureau. Sur une année, elle réalise 100 000 euros de chiffre d’affaires. Ses charges variables s’élèvent à 60 000 euros, et ses charges fixes atteignent 20 000 euros. Le raisonnement peut être refait ligne à ligne sans difficulté.
Étape 1 : calcul de la marge sur coûts variables
Chiffre d’affaires : 100 000 euros
Charges variables : 60 000 euros
Marge sur coûts variables : 100 000 – 60 000 = 40 000 euros
Étape 2 : calcul du taux de marge sur coûts variables
40 000 / 100 000 = 0,40
Le taux de marge sur coûts variables est donc de 40 %.
Étape 3 : application de la formule seuil de rentabilité
Charges fixes : 20 000 euros
Taux de marge sur coûts variables : 40 %
20 000 / 0,40 = 50 000 euros
Le seuil de rentabilité de cette entreprise est donc de 50 000 euros de chiffre d’affaires. Cela signifie qu’à partir de ce niveau, l’activité couvre l’ensemble des charges. En dessous, le résultat reste négatif ; au-dessus, chaque vente supplémentaire nourrit le bénéfice.
Le même exemple peut être présenté autrement pour clarifier la mécanique. Si l’entreprise réalise 50 000 euros de chiffre d’affaires, elle dégage 20 000 euros de marge sur coûts variables. Cette somme couvre exactement les charges fixes de 20 000 euros, ce qui donne un résultat nul. Le calcul est simple, mais il révèle une information essentielle : la rentabilité ne dépend pas seulement du volume vendu, elle dépend aussi de la structure de coûts.
| Élément | Montant | Lecture |
|---|---|---|
| Chiffre d’affaires | 100 000 € | Niveau d’activité annuel |
| Charges variables | 60 000 € | Achats et coûts liés aux ventes |
| Marge sur coûts variables | 40 000 € | Reste disponible après les coûts variables |
| Charges fixes | 20 000 € | Coûts à couvrir quoi qu’il arrive |
| Seuil de rentabilité | 50 000 € | Chiffre d’affaires pour résultat nul |
Le point mort : une notion voisine à ne pas confondre
Le point mort est souvent utilisé à côté du seuil de rentabilité, mais la nuance compte. Le seuil de rentabilité désigne un montant de chiffre d’affaires ; le point mort indique plutôt une date, un nombre de jours ou une période au bout de laquelle ce seuil est franchi. C’est la raison pour laquelle les deux notions se croisent souvent sans se confondre totalement.
Reprenons le calcul avec l’exemple précédent. Si le chiffre d’affaires annuel est de 100 000 euros, cela représente en moyenne 277,78 euros par jour sur une base de 360 jours. Le point mort en jours se calcule alors ainsi :
50 000 / 277,78 = 180 jours
Dans ce cas, l’entreprise atteint son équilibre au bout de 180 jours. À partir du 181e jour, elle commence à dégager un résultat positif. Cette lecture temporelle est utile pour suivre la saisonnalité ou comparer plusieurs exercices.
À ne pas confondre avec le résultat comptable seul. Une entreprise peut afficher un résultat bénéficiaire tout en connaissant une trésorerie tendue, ou l’inverse. Voilà pourquoi il faut distinguer résultat, trésorerie et seuil de rentabilité : ces trois réalités parlent de la performance, mais pas du même angle.
L’erreur classique autour des marges
La confusion la plus fréquente concerne marge et marque, mais aussi marge brute et marge sur coûts variables. Beaucoup de lecteurs retiennent un pourcentage de vente sans vérifier ce qu’il inclut réellement. Or la bonne lecture dépend toujours du périmètre : ce qui a été retiré du chiffre d’affaires, ce qui reste, puis ce qui sert à payer les charges fixes.
Une autre erreur consiste à croire que le seuil de rentabilité serait un objectif commercial suffisant. Ce n’est pas le cas. Il s’agit d’un minimum à franchir, non d’un plafond à viser. Une entreprise qui s’arrête au seuil ne crée aucune richesse durable ; elle survit seulement à l’équilibre.
Dans un dossier de création, cette précision change la lecture du prévisionnel. Dans une reprise, elle permet de juger la solidité du modèle. Et dans une activité déjà installée, elle aide à comprendre pourquoi une hausse de ventes ne produit pas toujours le même effet sur le résultat.
Seuil de rentabilité et analyse financière : les bons réflexes de lecture
Le seuil de rentabilité prend toute sa valeur lorsqu’il s’inscrit dans une lecture plus large de l’analyse financière. Il ne sert pas seulement à constater un équilibre théorique ; il aide aussi à relier la structure des coûts, la politique de prix et le volume de ventes. Une entreprise qui maîtrise bien ses charges fixes et sa marge sur coûts variables dispose d’un avantage de lisibilité précieux.
Le cas de Lina, gérante d’un atelier de fabrication, l’illustre bien. Son activité progresse en 2026, mais ses achats matières augmentent aussi. Son chiffre d’affaires monte, pourtant le seuil de rentabilité grimpe presque au même rythme parce que la charge variable absorbe davantage de marge. Le calcul révèle alors un point essentiel : vendre plus ne suffit pas toujours, il faut vendre avec une structure de coûts compatible.
Pour approfondir cette logique et relier le calcul au pilotage global, un détour par des ressources claires sur la gestion d’entreprise permet de remettre les notions à leur place. Le seuil de rentabilité reste un repère, mais il prend tout son sens lorsqu’il est mis en regard du modèle économique, des volumes et du rythme d’activité.
En pratique, le bon réflexe consiste à suivre le seuil dans le temps, à comparer les hypothèses et à vérifier l’impact de chaque variation de prix ou d’achat. C’est souvent là que l’on distingue une gestion approximative d’une gestion maîtrisée : le chiffre devient alors une boussole, pas seulement un constat.
Pour prolonger cette lecture et mieux relier le calcul à la décision, une seconde ressource utile reste accessible sur le site Business Essentiel, où les fondamentaux de gestion sont présentés avec la même logique de clarté.
Le seuil de rentabilité est-il toujours exprimé en euros ?
Le plus souvent, oui. Il s’exprime en montant de chiffre d’affaires, mais il peut aussi être traduit en volume de ventes selon l’activité étudiée.
Quelle est la différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité désigne un niveau de chiffre d’affaires. Le point mort désigne plutôt le moment où ce niveau est atteint, souvent en jours ou en mois.
Pourquoi la marge sur coûts variables est-elle si importante ?
Parce qu’elle montre la part du chiffre d’affaires qui reste disponible pour payer les coûts fixes. Sans cette marge, le seuil de rentabilité ne peut pas être correctement calculé.
Le break-even point signifie-t-il autre chose ?
Non. Le break-even point est l’expression anglaise du seuil de rentabilité. Le principe reste celui du résultat nul.
Une entreprise peut-elle être rentable sans dépasser largement son seuil ?
Oui, mais la marge de sécurité reste faible. Plus le chiffre d’affaires dépasse le seuil, plus la rentabilité gagne en solidité.