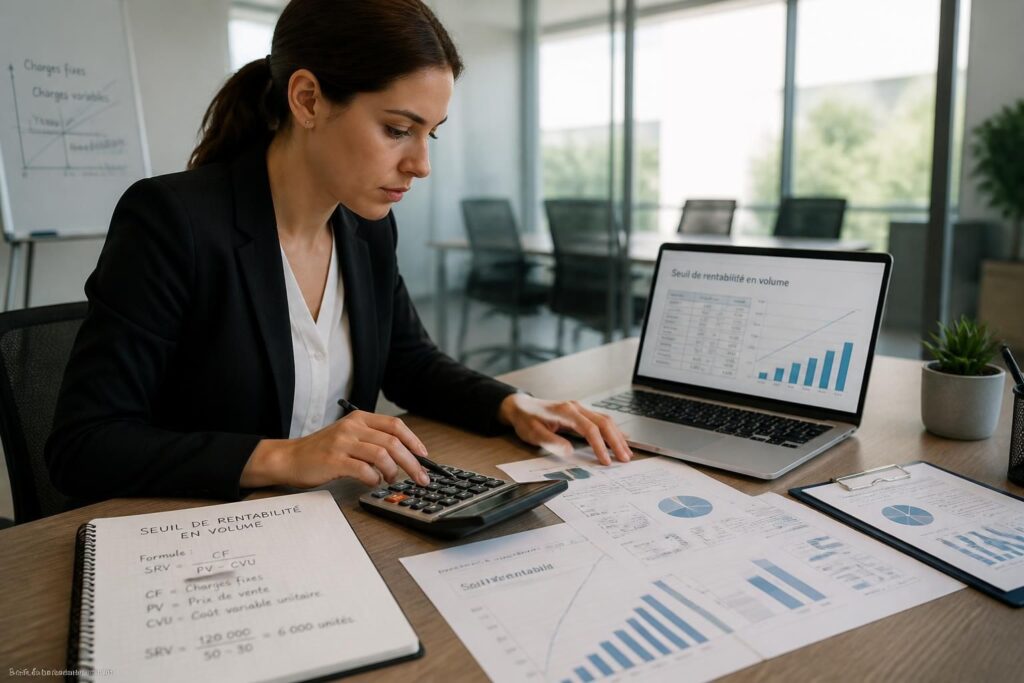
En gestion, certaines notions servent de repère plus que d’ornement. Le seuil de rentabilité en fait partie : il indique le niveau minimum de chiffre d’affaires à atteindre pour couvrir l’ensemble des charges, sans perte ni bénéfice. Pour un créateur, un repreneur ou un dirigeant déjà installé, ce calcul reste l’un des premiers réflexes d’une analyse financière sérieuse, car il met immédiatement en lumière la place des charges fixes, l’effet des charges variables et la qualité de la marge sur coûts variables. Un modèle peut vendre beaucoup et rester fragile ; un autre peut vendre moins et devenir rentable plus tôt. Tout dépend de l’équilibre entre structure de coûts, prix de vente et volume écoulé.
Dans la pratique, l’intérêt est très concret. Le point mort permet de savoir à quel moment de l’année l’activité commence à créer du résultat, ce qui aide à lire un business plan, à comparer plusieurs scénarios ou à tester la profitabilité d’une offre avant de s’engager trop loin. Un exemple pratique bien construit vaut souvent mieux qu’une formule apprise par cœur, car il montre comment les chiffres se répondent les uns aux autres. Pour aller plus loin sur la méthode, un repère utile reste ce guide détaillé : la formule du seuil de rentabilité expliquée pas à pas.
En bref
- Le seuil de rentabilité correspond au chiffre d’affaires minimum qui couvre toutes les charges.
- Le calcul repose d’abord sur la séparation entre charges fixes et charges variables.
- La marge sur coûts variables sert à absorber la structure puis à générer le bénéfice.
- Le point mort traduit ce seuil en jours, ce qui facilite la lecture du calendrier d’activité.
- Un bon exemple chiffré permet d’éviter la confusion la plus fréquente entre résultat et trésorerie.
- Le bon réflexe consiste à suivre ce repère dans la durée, sans le confondre avec un objectif commercial unique.
Calculer son seuil de rentabilité avec une méthode claire et un exemple complet
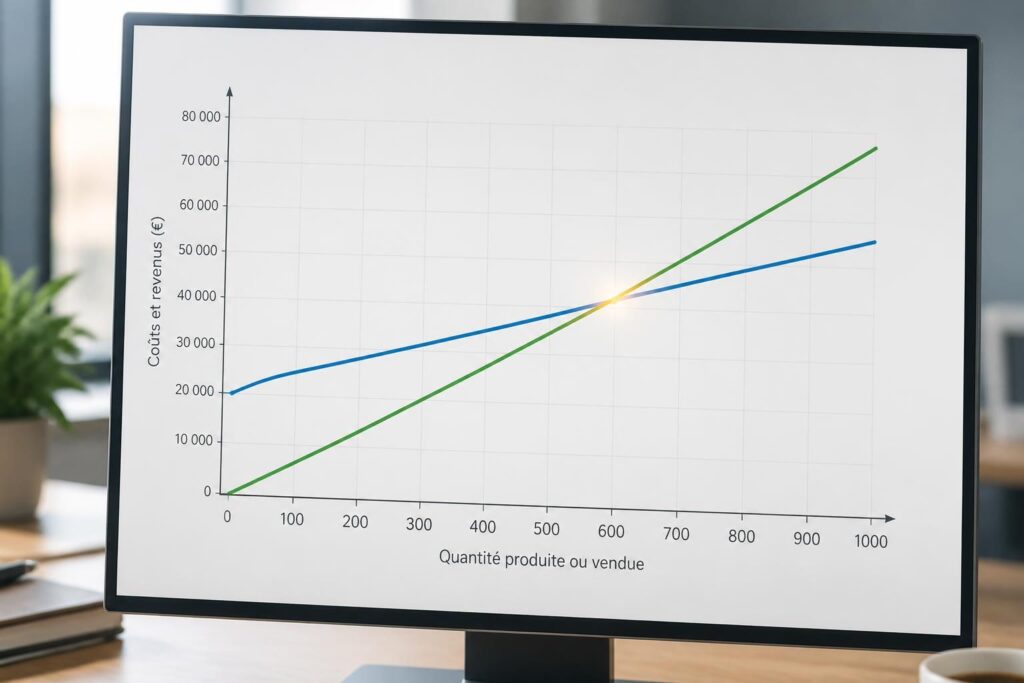
Le seuil de rentabilité désigne, en une phrase, le montant de ventes à partir duquel l’entreprise ne perd plus d’argent. Tant que le chiffre d’affaires reste en dessous, l’activité affiche une perte ; dès qu’il le dépasse, un bénéfice apparaît. Cette notion sert de ligne de lecture pour vérifier si un projet tient debout, sans confondre vitesse commerciale et solidité économique.
Un commerce de mobilier en ligne, une agence de services ou une petite marque de cosmétiques n’ont pas la même structure, mais la logique reste identique : une partie des coûts suit le volume d’activité, une autre non. C’est précisément pour cela que le calcul doit être mené avec méthode. La suite va reprendre chaque étape, calmement, pour aboutir à un exemple complet, refaisable sans outil complexe.
Définir les charges fixes et les charges variables avant le calcul
Avant toute formule, il faut classer les postes de dépenses. Les charges fixes restent stables sur une période donnée, même si le volume vendu bouge : loyer, salaires permanents, assurances, abonnements, amortissements ou cotisations récurrentes. Les charges variables, elles, évoluent avec l’activité : achats de marchandises, matières premières, commissions, frais de livraison ou emballage.
Cette distinction n’est pas un détail technique. Si une dépense est mal rangée, tout le calcul du seuil de rentabilité devient trompeur, et l’analyse financière perd sa valeur. Une entreprise peut avoir beaucoup de ventes, mais si chaque vente absorbe trop de coûts variables, la marge restante devient insuffisante pour financer la structure.
- Charges fixes : loyer, salaires fixes, assurances, logiciels, honoraires récurrents.
- Charges variables : achats, transport, commissions, matières premières, emballage.
- Charges semi-variables : énergie, téléphonie, sous-traitance mixte, à retraiter si besoin.
Le point essentiel tient en une phrase : seules les charges fixes doivent être couvertes par la marge produite par les ventes. C’est ce mécanisme qui relie directement le volume d’activité à la rentabilité.
Calculer la marge sur coûts variables puis appliquer la formule
La marge sur coûts variables représente ce qu’il reste du chiffre d’affaires une fois les charges variables retirées. Son taux se calcule ainsi : (chiffre d’affaires – charges variables) ÷ chiffre d’affaires. Ce taux indique la part de chaque euro de vente disponible pour absorber les charges fixes, puis, une fois ce palier franchi, pour produire du résultat.
La formule du seuil de rentabilité en valeur est simple : charges fixes ÷ taux de marge sur coûts variables. Elle fonctionne en HT, ce qui évite de mélanger la TVA avec la logique économique. Dans les tableaux de pilotage, cette règle de base reste l’une des plus utiles, parce qu’elle relie immédiatement structure de coûts et niveau de ventes nécessaire.
| Calcul | Formule | Usage |
|---|---|---|
| Seuil de rentabilité en euros | Charges fixes ÷ taux de marge sur coûts variables | Prévisionnel, business plan, suivi mensuel |
| Seuil de rentabilité en volume | Charges fixes ÷ marge unitaire | Produit vendu à l’unité |
| Point mort en jours | (Seuil de rentabilité ÷ chiffre d’affaires annuel) × 365 | Lecture temporelle de la rentabilité |
La logique est limpide : plus le taux de marge est élevé, plus le seuil baisse. À l’inverse, des coûts variables trop lourds repoussent l’équilibre et rendent l’activité plus sensible au moindre ralentissement.
Reprenons le calcul avec un exemple pratique complet
Prenons une entreprise fictive de mobilier en ligne, avec des chiffres ronds et faciles à reproduire. L’exercice sert uniquement à illustrer la méthode, pas à représenter une norme de marché. L’idée est de voir comment les montants s’enchaînent, ligne à ligne, comme dans un prévisionnel.
Données de départ :
- Chiffre d’affaires annuel prévisionnel : 200 000 €
- Charges variables annuelles : 120 000 €
- Charges fixes annuelles : 50 000 €
Reprenons le calcul :
Chiffre d’affaires annuel : 200 000 €
Moins charges variables : 120 000 €
Marge sur coûts variables : 80 000 €
Taux de marge sur coûts variables : 80 000 ÷ 200 000 = 0,40, soit 40 %
Seuil de rentabilité : 50 000 ÷ 0,40 = 125 000 €
Le résultat est net : cette entreprise doit réaliser au minimum 125 000 € de ventes annuelles pour couvrir l’ensemble de ses charges. Avec 200 000 € de chiffre d’affaires prévisionnel, la marge de sécurité atteint 75 000 € : c’est l’écart entre le niveau attendu et le seuil. Plus cet écart est large, plus la structure résiste aux aléas.
Pour convertir ce montant en point mort, la lecture devient temporelle :
(125 000 ÷ 200 000) × 365 = 228 jours
L’activité atteint donc son équilibre autour du 228e jour de l’année, soit vers la fin de l’été. À partir de ce moment-là, les ventes additionnelles alimentent le résultat.
L’erreur classique à éviter quand on calcule sa rentabilité
La confusion la plus fréquente consiste à mélanger marge et marque d’un côté, ou résultat et trésorerie de l’autre. Dans le langage courant, les mots se ressemblent ; dans un tableau de gestion, ils ne jouent pas le même rôle. Le seuil de rentabilité ne mesure pas la caisse disponible, mais le niveau d’activité nécessaire pour couvrir les charges.
Autre piège courant : confondre brut et net, ou calculer en TTC alors que la lecture doit rester en HT. Une TVA encaissée n’est pas une richesse d’exploitation, et un bon chiffre de trésorerie ne garantit pas un bon niveau de profitabilité. C’est précisément pour cette raison qu’un même mois peut donner l’impression de bien se passer alors que l’équilibre économique n’est pas encore atteint.
Le bon réflexe consiste à vérifier trois points avant de valider le calcul : la nature des charges, l’unité retenue et la cohérence des hypothèses. Sans cette rigueur, le seuil affiché rassure peut-être, mais il n’éclaire plus vraiment la réalité.
À ne pas confondre avec les notions voisines
Le seuil de rentabilité se distingue du résultat net : l’un indique le niveau de ventes à atteindre, l’autre mesure le gain ou la perte finale. Il se distingue aussi du point mort, qui exprime ce même seuil en jours ou en date. Cette nuance compte, car une entreprise peut franchir son seuil sans avoir encore restauré sa trésorerie, notamment si les encaissements sont décalés.
À ne pas confondre avec la marge brute non plus. La marge sur coûts variables est plus précise pour piloter la rentabilité, parce qu’elle intègre les charges directement liées à l’activité. Dans un commerce en ligne, par exemple, les frais de livraison et les commissions de paiement modifient fortement la lecture ; les oublier fausse la vision d’ensemble.
Dans un business plan, ce repère devient un test de résistance. Le site d’origine reste d’ailleurs un bon point d’appui pour retrouver les bases et comparer les formulations : Business Essentiel. La logique reste la même : plus le calcul est propre, plus la décision repose sur une base solide.
FAQ
Le seuil de rentabilité se calcule-t-il en HT ou en TTC ?
Il se calcule en général en HT, afin de ne pas mélanger la TVA avec la logique économique. Le HT permet de comparer proprement le chiffre d’affaires, les charges variables et les charges fixes.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité est un montant de chiffre d’affaires. Le point mort est la traduction de ce seuil en jours, en mois ou en date, pour savoir quand l’activité commence à produire du bénéfice.
Pourquoi la marge sur coûts variables est-elle si importante ?
Parce qu’elle mesure la part du chiffre d’affaires disponible pour couvrir les charges fixes. Plus elle est élevée, plus le seuil de rentabilité baisse et plus l’activité devient solide.
Peut-on calculer le seuil de rentabilité en nombre de ventes ?
Oui, il suffit de diviser les charges fixes par la marge unitaire. Cette méthode est très utile quand le produit ou la prestation est vendu à l’unité avec un prix clair.
Pourquoi ce calcul ne suffit-il pas à lui seul ?
Parce qu’il ne remplace pas une lecture complète de l’analyse financière. Il faut aussi regarder la trésorerie, la saisonnalité, le besoin en fonds de roulement et la qualité des encaissements.