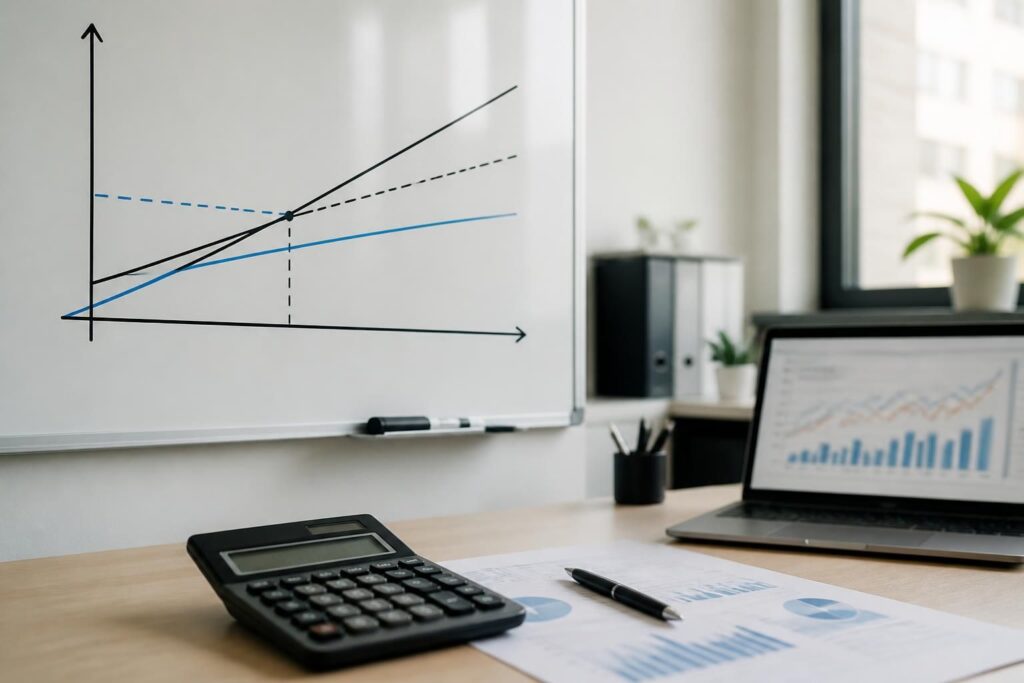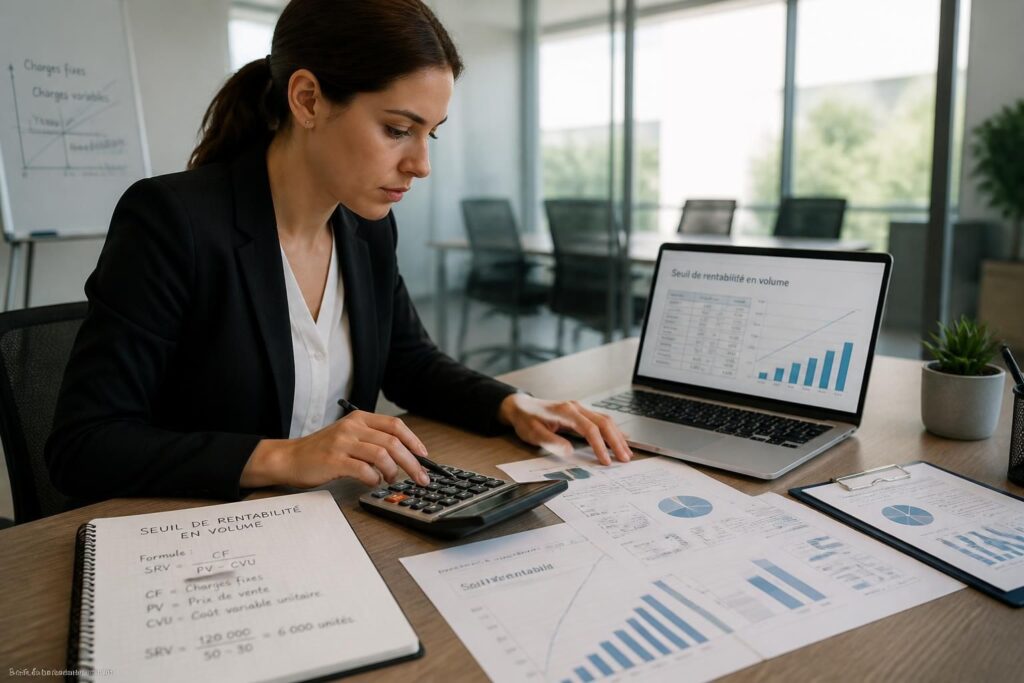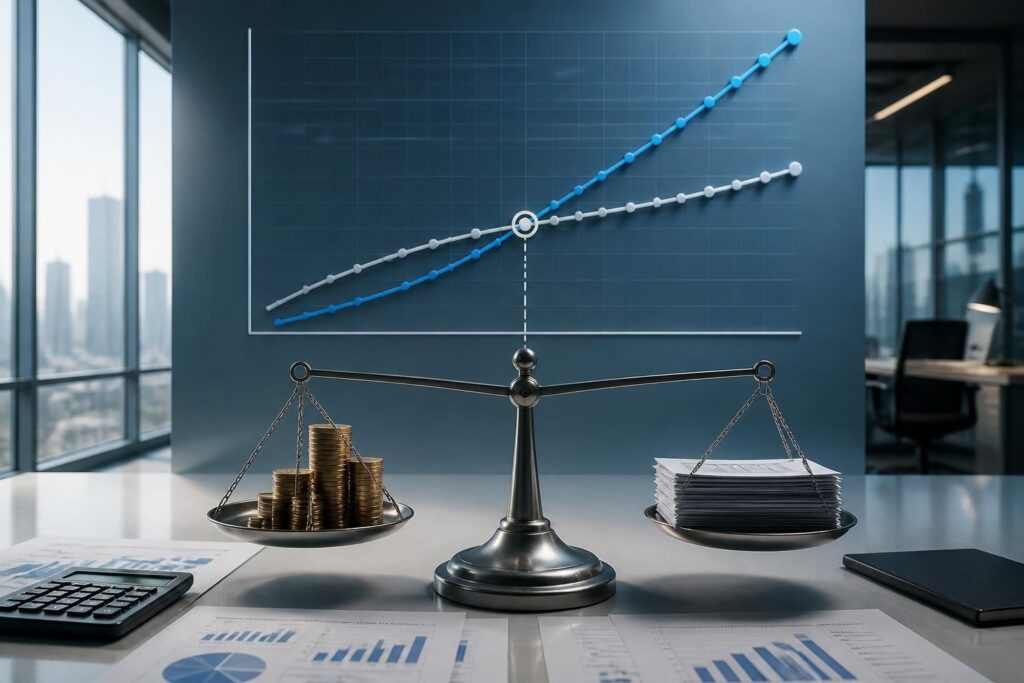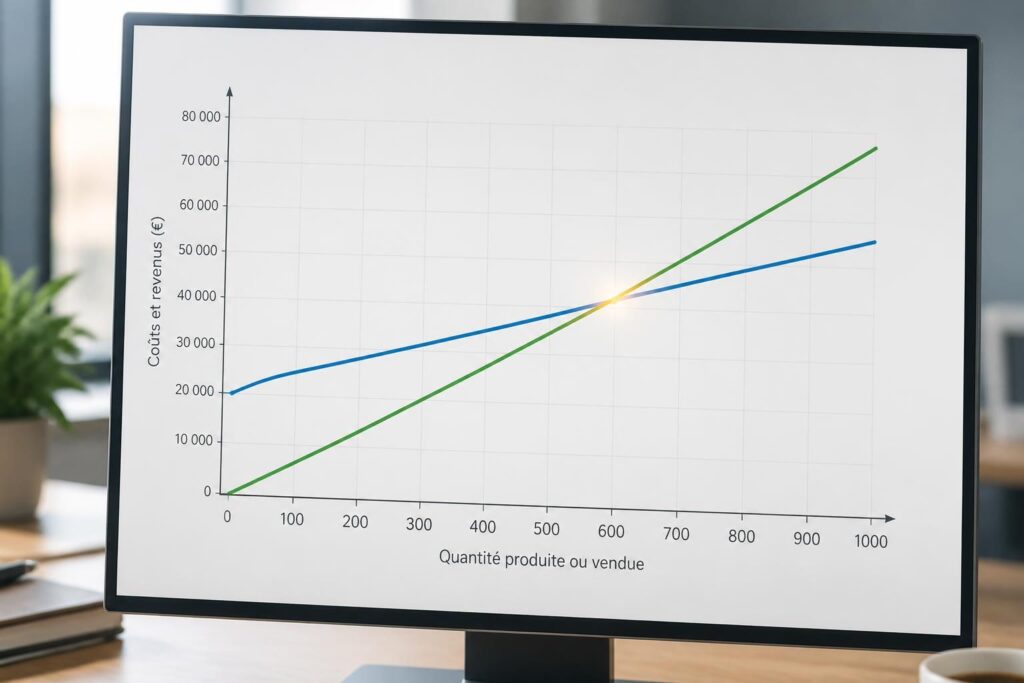
Le seuil de rentabilité ne se résume pas à un chiffre posé dans un tableau. Lorsqu’il est représenté sur un graphique, il devient lisible d’un coup d’œil : la droite du chiffre d’affaires croise celle des coûts totaux, et ce point d’intersection fixe le point mort. Cette lecture visuelle est précieuse en analyse financière, car elle relie immédiatement le volume d’activité à la rentabilité. Un dirigeant n’observe alors plus seulement des montants, il voit une zone de perte, une zone d’équilibre, puis une zone de gain. Pour un formateur en gestion, c’est souvent là que la compréhension change : le calcul cesse d’être abstrait, il devient un repère de pilotage.
Dans une petite structure, cette représentation aide aussi à distinguer ce qui pèse réellement sur l’exploitation. Les coûts fixes restent présents même si les ventes ralentissent, tandis que les coûts variables montent avec l’activité. Le graphique met cette logique en évidence, sans détour. C’est pourquoi il sert autant à expliquer un prévisionnel qu’à comparer plusieurs scénarios de chiffre d’affaires. En pratique, un graphique bien construit répond à une question simple : à partir de quel niveau de ventes l’entreprise commence-t-elle à couvrir ses charges ?
Pour approfondir la logique du point mort, un repère utile reste ce dossier sur le seuil de rentabilité et le point mort. Une autre approche consiste à relier le calcul à la structure de production, comme dans cet article sur le seuil de rentabilité en volume.
En bref :
- Le seuil de rentabilité correspond au chiffre d’affaires à partir duquel les charges sont couvertes.
- Le graphique montre le croisement entre chiffre d’affaires et coûts totaux.
- Le point mort indique le moment où l’activité cesse de perdre de l’argent.
- La séparation entre coûts fixes et coûts variables est indispensable.
- La marge sur coûts variables sert de base au calcul.
- La lecture graphique facilite l’analyse financière et la comparaison des scénarios.
Représenter le seuil de rentabilité sur un graphique : lecture simple du point mort
En une phrase, représenter le seuil de rentabilité sur un graphique, c’est faire apparaître le niveau de chiffre d’affaires où les recettes couvrent exactement les charges. Le tracé permet de visualiser le point mort sans se perdre dans les colonnes d’un tableau. Cette méthode convient particulièrement aux dirigeants qui veulent comprendre l’effet d’une baisse de ventes, d’une hausse de loyer ou d’un changement de marge sur coûts variables.
Le graphique repose sur deux droites. La première représente le chiffre d’affaires et part de zéro ; la seconde regroupe les coûts fixes et les coûts variables, avec un point de départ égal aux charges fixes. Leur croisement donne le seuil de rentabilité, c’est-à-dire le moment où le résultat devient nul. À gauche du croisement, l’activité détruit de la valeur ; à droite, elle en crée.
Pour un atelier de fabrication ou un commerce, ce dessin a une force pédagogique immédiate. Il traduit une réalité parfois difficile à voir dans le compte de résultat classique : tant que la marge sur coûts variables ne couvre pas les coûts fixes, l’exploitation reste fragile. C’est précisément ce passage de l’équilibre à la création de bénéfice qui mérite d’être observé sur un graphique.
Le même raisonnement peut être rapproché d’un calcul plus détaillé, présenté dans ce guide sur le calcul du seuil de rentabilité. Pour une vue plus technique de la formule, ce complément sur la formule du seuil de rentabilité apporte un cadre utile.
La logique des axes et des deux droites
L’axe horizontal représente le volume d’activité, le plus souvent en chiffre d’affaires ou en quantités vendues. L’axe vertical montre les montants en euros. Cette organisation permet de suivre l’évolution des charges totales au fil des ventes et de repérer l’instant où les recettes rejoignent les coûts.
La droite du chiffre d’affaires suit une progression régulière : plus l’activité augmente, plus elle monte. La droite des coûts totaux démarre au niveau des coûts fixes, car ceux-ci existent même sans vente, puis s’élève avec les coûts variables. Le croisement des deux courbes matérialise le seuil de rentabilité.
Dans un prévisionnel 2026, cette lecture est d’autant plus utile que les charges d’exploitation évoluent vite : énergie, plateformes, loyers commerciaux, sous-traitance. Le graphique sert alors de support de discussion, pas seulement de décor. Il montre ce que devient le modèle quand le volume d’activité change.
Reprenons le calcul avec un exemple chiffré complet
Prenons une petite entreprise de restauration qui réalise des ventes régulières. Son chiffre d’affaires mensuel moyen est inconnu au départ ; l’objectif est justement de le déterminer au point d’équilibre. Les données sont simples et réalistes :
| Nature | Montant mensuel | Comportement |
|---|---|---|
| Loyer | 2 500 € | Fixe |
| Salaires et charges de l’équipe | 9 000 € | Fixe |
| Assurances, abonnements, expert-comptable | 1 000 € | Fixe |
| Remboursement d’emprunt | 1 500 € | Fixe |
| Matières premières | 30 % du CA | Variable |
| Emballages et consommables | 5 % du CA | Variable |
| Commissions des plateformes | 5 % du CA | Variable |
Reprenons le calcul ligne à ligne. Les charges fixes sont les suivantes :
2 500 € + 9 000 € + 1 000 € + 1 500 € = 14 000 €.
Les charges variables représentent :
30 % + 5 % + 5 % = 40 % du chiffre d’affaires.
La marge sur coûts variables est donc :
100 % – 40 % = 60 %.
Le seuil de rentabilité en valeur se calcule ainsi :
14 000 € / 0,60 = 23 333 € de chiffre d’affaires mensuel HT.
Pour visualiser ce résultat sur un graphique, il suffit de placer ce montant sur l’axe horizontal, puis de le reporter jusqu’au point de croisement des deux droites. Si l’activité réalise 30 000 € de CA mensuel, le résultat devient :
30 000 € × 60 % = 18 000 € de marge sur coûts variables.
18 000 € – 14 000 € = 4 000 € de résultat.
Le graphique rend ce passage très concret : en dessous de 23 333 €, l’entreprise est en perte ; au-dessus, elle dégage un bénéfice. Cela vaut pour un restaurant, mais aussi pour une agence, un atelier ou une activité de conseil. La logique reste identique.
Pour compléter cette lecture, un article dédié au compte de résultat et ses postes clés aide à comprendre où se logent les charges dans l’analyse. Le calcul du point mort peut aussi se décliner en durée, avec ce repère sur le seuil de rentabilité et sa formule détaillée.
Le tableau de lecture pour construire le graphique
Avant de tracer la courbe, un tableau simple permet de vérifier les données. Cette étape évite les erreurs de lecture et prépare le graphique de manière propre. Elle peut être utilisée sur Excel ou sur papier.
| Élément | Valeur | Effet sur le calcul |
|---|---|---|
| Charges fixes | 14 000 € | Point de départ de la courbe des coûts |
| Taux de coûts variables | 40 % | Réduit la marge sur coûts variables |
| Marge sur coûts variables | 60 % | Permet de couvrir les charges fixes |
| Seuil de rentabilité | 23 333 € | Intersection des deux courbes |
| Point mort | À partir de ce niveau | L’activité passe du déficit au bénéfice |
Ce tableau ne remplace pas le graphique, il le prépare. Il clarifie l’ordre des grandeurs et évite de confondre un simple niveau de ventes avec un vrai point d’équilibre. Une fois ces éléments posés, la lecture devient immédiate.
Tracer un graphique de seuil de rentabilité dans Excel sans complexité
Dans la pratique, beaucoup de dirigeants utilisent Excel pour représenter le seuil de rentabilité. Le tableur permet de créer deux séries de données : le chiffre d’affaires et les coûts totaux. Une fois les points saisis, le graphique de courbes fait apparaître le point mort automatiquement.
La méthode reste simple. Il faut d’abord entrer plusieurs niveaux de chiffre d’affaires, puis calculer les coûts variables correspondants et ajouter les coûts fixes pour obtenir les coûts totaux. Ensuite, les deux séries sont affichées sur le même graphique. L’intersection devient visible, ce qui facilite l’analyse financière et la discussion avec un banquier, un associé ou un expert-comptable.
Un exemple concret peut être utile : si une boutique vend en moyenne 25 € HT par commande et doit couvrir 23 333 € de CA mensuel, il lui faut environ 933 commandes par mois. Rapporté à 26 jours d’ouverture, cela donne autour de 36 commandes par jour. Le calcul du seuil de rentabilité prend alors une dimension opérationnelle, ce qui change le pilotage quotidien.
Pour aller plus loin sur les métriques de vente, ce contenu sur le calcul du panier moyen complète utilement la lecture du chiffre d’affaires. La logique de recette unitaire est également développée dans cet article sur la formule du panier moyen.
La confusion classique à éviter : marge, résultat, trésorerie
L’erreur la plus fréquente consiste à confondre marge sur coûts variables, résultat et trésorerie. Ce sont trois niveaux différents. La marge sert à couvrir les charges fixes ; le résultat apparaît après cette couverture ; la trésorerie, elle, dépend aussi des encaissements et des décaissements réels.
Un établissement peut donc franchir son seuil de rentabilité sur le papier tout en souffrant de tension de caisse. C’est particulièrement vrai quand les clients paient à trente jours, quand les fournisseurs exigent un règlement rapide ou quand la TVA crée un décalage de flux. Le graphique du point mort ne raconte pas tout, mais il raconte bien l’équilibre d’exploitation.
Il faut aussi éviter le raisonnement en TTC. Le calcul se fait en hors taxes, car la TVA n’est ni une charge ni un produit. C’est une confusion simple, mais elle fausse entièrement la lecture du graphique si elle n’est pas corrigée.
La notion voisine à ne pas confondre
À ne pas confondre avec la rentabilité au sens large. Le seuil de rentabilité répond à une question précise : à partir de quel chiffre d’affaires l’activité devient-elle bénéficiaire ? La rentabilité, elle, mesure la performance du capital investi ou des ressources engagées.
Autrement dit, un projet peut atteindre son point mort sans être très rentable, et inversement une activité très rentable peut rester fragile si son seuil est trop élevé. Cette différence compte beaucoup dans les décisions de création, de reprise ou d’investissement. Le graphique du seuil de rentabilité éclaire donc le fonctionnement, pas toute la qualité du modèle.
Pour relier ce calcul à une démarche plus globale, ce guide sur le panier moyen selon les secteurs apporte un éclairage complémentaire. Dans les activités où le ticket moyen évolue vite, il devient utile de vérifier l’effet d’une hausse de prix ou d’une variation de volume sur le seuil.
Un dernier point mérite l’attention : la lecture du graphique n’est jamais figée. À l’embauche d’un salarié, à l’ouverture d’un nouveau local ou à la signature d’un prêt, les coûts fixes changent et le point mort se déplace. C’est précisément pour cela qu’un graphique de seuil de rentabilité conserve sa valeur dans le temps : il ne donne pas seulement un chiffre, il révèle une structure.
Dans un projet de création ou de reprise, cette logique rejoint directement le calcul du seuil de rentabilité présenté plus en détail. Pour l’usage quotidien, l’important reste le même : savoir lire la courbe, comprendre le croisement, puis traduire ce point en décisions de gestion. C’est là que le graphique devient un outil de pilotage, et non un simple dessin comptable.
Comment lire un graphique de seuil de rentabilité ?
Il faut repérer la droite du chiffre d’affaires, la droite des coûts totaux et leur point d’intersection. Ce croisement correspond au point mort, c’est-à-dire au niveau de chiffre d’affaires où le résultat est nul.
Pourquoi faut-il distinguer coûts fixes et coûts variables ?
Parce que les coûts fixes existent même sans vente, alors que les coûts variables évoluent avec le volume d’activité. Cette distinction permet de calculer correctement la marge sur coûts variables et le seuil de rentabilité.
Le seuil de rentabilité se calcule-t-il en TTC ?
Non. Le calcul se fait hors taxes. La TVA n’est ni une charge ni un produit, donc elle ne doit pas entrer dans le graphique ni dans la formule.
Quelle est la différence entre seuil de rentabilité et rentabilité ?
Le seuil de rentabilité indique à partir de quel chiffre d’affaires l’activité devient bénéficiaire. La rentabilité mesure, elle, le rendement des capitaux ou des moyens engagés.
Peut-on représenter le point mort dans Excel ?
Oui. Il suffit de saisir plusieurs niveaux de chiffre d’affaires, de calculer les coûts totaux correspondants, puis de tracer les deux séries sur un même graphique pour visualiser le point d’intersection.