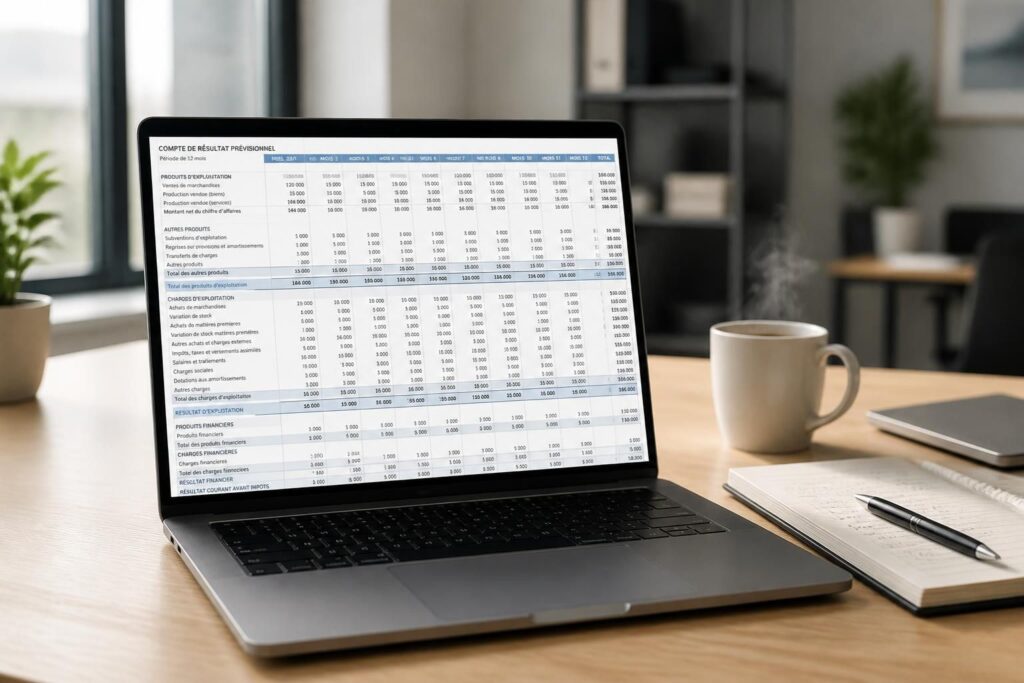
Le modèle de compte de résultat prévisionnel reste l’un des documents les plus attendus d’un dossier financier, parce qu’il transforme une idée en trajectoire lisible. Dans un budget, il met en face les revenus attendus, les charges à supporter, puis la ligne finale qui indique si l’activité dégage un bénéfice ou glisse vers une perte. Pour une créatrice, un repreneur ou une petite équipe en phase de lancement, cette projection sert de test de cohérence avant de convaincre un banquier, un investisseur ou un associé.
En 2026, les outils sont plus nombreux, les fichiers plus rapides, mais la logique reste la même : un compte de résultat prévisionnel ne se résume pas à un tableau Excel décoratif. Il structure une analyse financière et donne du relief au forecast de l’activité. Ce document montre comment les ventes, les coûts et les frais se répondent dans le temps. C’est précisément ce regard d’ensemble qui évite les dossiers trop optimistes ou, à l’inverse, trop prudents pour être crédibles.
En bref : modèle de compte de résultat prévisionnel, les points à retenir
- Le compte de résultat prévisionnel mesure l’équilibre futur entre produits et charges.
- Il sert à vérifier si le projet peut dégager un bénéfice ou s’il risque une perte.
- Il s’intègre au business plan avec le bilan prévisionnel et le plan de trésorerie.
- Chaque hypothèse doit être expliquée : prix, volumes, charges fixes, charges variables.
- Le modèle doit être adapté au secteur, car un conseil, une boutique ou une activité industrielle ne reposent pas sur les mêmes lignes.
- La cohérence du document compte autant que le calcul lui-même.
Modèle de compte de résultat prévisionnel : définition et utilité dans un dossier financier
En une phrase, le compte de résultat prévisionnel est un tableau qui estime, sur une période donnée, les produits attendus, les charges prévues et le résultat qui en découle. Il ne décrit pas ce qui existe déjà : il anticipe ce que l’activité pourrait produire si les hypothèses retenues se réalisent. C’est cette logique de projection qui le rend indispensable dans un dossier de financement.
Son utilité est simple à comprendre. Il aide à vérifier si le chiffre d’affaires prévu permet de couvrir les dépenses et de dégager une marge suffisante pour atteindre un bénéfice. Dans un rendez-vous bancaire, ce document répond à une question très concrète : l’activité tient-elle debout, ou repose-t-elle sur une estimation fragile ?
Pour approfondir cette logique, un détour par l’utilité du compte de résultat permet de mieux situer son rôle dans l’ensemble financier. Le document ne remplace ni la stratégie ni le terrain, mais il relie les deux avec méthode. Sans ce lien, le discours du projet perd vite en solidité.
À quoi sert ce document dans le business plan ?
Le business plan demande des chiffres lisibles, pas seulement des idées. Le compte de résultat prévisionnel sert alors de colonne vertébrale, car il montre comment l’activité se transforme en résultat au fil des mois ou des années. Un financeur y lit la capacité du projet à générer des revenus réguliers et à absorber ses coûts.
Dans un atelier de formation, un cas revient souvent : une TPE annonce 120 000 euros de ventes la première année, mais oublie les frais de sous-traitance, les loyers et les cotisations. Le résultat semble positif sur le papier, puis bascule dès que les charges réelles sont intégrées. Voilà pourquoi l’exercice n’est jamais purement théorique.
Modèle de compte de résultat prévisionnel : structure, rubriques et lecture des lignes
Un modèle sérieux suit une logique très stable : chiffre d’affaires, achats ou coûts directs, charges d’exploitation, résultat intermédiaire, puis résultat final. Cette progression permet de lire le document comme une démonstration, et non comme une simple addition de lignes. Chaque rubrique apporte une information différente sur la santé de l’activité.
Il convient aussi de rappeler que tous les secteurs ne remplissent pas le même cadre. Une activité de conseil supporte surtout des charges de personnel et de fonctionnement, tandis qu’un commerce doit intégrer des achats de marchandises plus lourds. C’est ici qu’un modèle générique atteint vite ses limites.
Pour une lecture plus fine des rubriques, ce décryptage ligne par ligne aide à comprendre le rôle exact de chaque poste. Cette précision évite les erreurs d’imputation et les oublis qui faussent le calcul final. En matière de prévision, une ligne mal classée peut modifier toute la logique du tableau.
| Rubrique | Ce qu’elle mesure | Impact sur le résultat |
|---|---|---|
| Chiffre d’affaires | Les ventes ou prestations attendues | Point de départ du calcul |
| Achats / coûts directs | Ce qu’il faut payer pour produire ou vendre | Réduit la marge |
| Charges d’exploitation | Loyer, salaires, assurances, logiciels, frais divers | Pèse sur le résultat |
| Résultat d’exploitation | Différence entre activité et charges courantes | Indique la performance de base |
| Résultat net | Solde final après l’ensemble des produits et charges | Montre bénéfice ou perte |
Formule du compte de résultat prévisionnel et calcul détaillé
La formule de base est très simple : Produits – Charges = Résultat. Dans un modèle prévisionnel, les produits correspondent souvent aux revenus attendus, tandis que les charges regroupent les dépenses nécessaires à l’activité. La difficulté ne vient donc pas de la formule, mais de la qualité des hypothèses qui l’alimentent.
Reprenons le calcul avec un exemple complet et refaisable. Une petite société de services prévoit :
- Revenus annuels : 110 000 euros
- Charges variables : 25 000 euros
- Charges fixes : 55 000 euros
Calcul pas à pas :
1. Revenus : 110 000 euros
2. Moins charges variables : 110 000 – 25 000 = 85 000 euros
3. Moins charges fixes : 85 000 – 55 000 = 30 000 euros
4. Résultat prévisionnel : 30 000 euros
Dans cet exemple, l’activité dégage un bénéfice de 30 000 euros. Si les revenus tombaient à 90 000 euros, le même calcul donnerait 90 000 – 25 000 – 55 000 = 10 000 euros. Le tableau montre donc immédiatement la sensibilité du projet à une baisse de ventes.
Modèle de compte de résultat prévisionnel : exemple chiffré complet et refaisable
Prenons le cas d’une société fictive, Atelier Nord, qui prépare son lancement en 2026. L’équipe prévoit une activité annuelle structurée autour d’un service principal, avec un prix moyen stable et quelques frais fixes bien identifiés. Le tableau ci-dessous reprend l’exercice comme il pourrait apparaître dans un dossier clair et lisible.
| Éléments | Montant annuel |
|---|---|
| Revenus prévisionnels | 145 000 euros |
| Achats et sous-traitance | 42 000 euros |
| Charges de personnel | 38 000 euros |
| Charges de structure | 21 000 euros |
| Amortissements et autres charges | 8 000 euros |
| Résultat prévisionnel | 36 000 euros |
Reprenons le calcul. D’abord, 145 000 euros de revenus moins 42 000 euros d’achats et sous-traitance donnent 103 000 euros. Ensuite, 103 000 moins 38 000 euros de charges de personnel laissent 65 000 euros. Puis 65 000 moins 21 000 euros de charges de structure donnent 44 000 euros. Enfin, 44 000 moins 8 000 euros aboutissent à 36 000 euros de résultat prévisionnel.
Ce cas montre l’intérêt d’un modèle bien construit : chaque poste est visible, chaque étape peut être vérifiée, et le lecteur comprend d’où vient le chiffre final. C’est exactement ce qu’attend un interlocuteur financier sérieux.
L’erreur classique à éviter dans un forecast
L’erreur la plus fréquente consiste à confondre le résultat avec la trésorerie. Un compte de résultat peut afficher un bénéfice alors que l’entreprise manque d’argent disponible à court terme. À l’inverse, une activité peut enregistrer une perte comptable tout en conservant une trésorerie correcte pendant un temps.
Autre confusion fréquente : marge et marque, ou encore brut et net. Un mot mal interprété change souvent la lecture entière du document. Dans un forecast, la rigueur du vocabulaire vaut presque autant que la qualité des chiffres.
Pour approfondir le point de passage entre rentabilité et équilibre, le calcul du seuil de rentabilité complète utilement le raisonnement. Quand le résultat prévisionnel est proche du zéro, cette notion devient décisive. Elle permet de voir à partir de quel niveau d’activité le projet commence réellement à tenir ses promesses.
Modèle de compte de résultat prévisionnel : à ne pas confondre avec bilan et trésorerie
Le compte de résultat prévisionnel n’a pas le même rôle que le bilan prévisionnel. Le premier suit une dynamique sur une période, alors que le second photographie le patrimoine à une date donnée. Cette différence change complètement la lecture du dossier.
Le plan de trésorerie, lui, raconte une autre histoire : celle des encaissements et décaissements réels, généralement mois par mois. Il est possible d’avoir un résultat positif et une trésorerie tendue si les clients paient trop tard. C’est pourquoi les trois documents se complètent sans jamais se remplacer.
Quand une entreprise présente son dossier, les financeurs cherchent cette cohérence d’ensemble. Le prévisionnel rassure, mais seulement s’il reste aligné avec le budget, les délais d’encaissement et les engagements pris. Une belle ligne de bénéfice ne suffit pas si les flux ne suivent pas.
Les notions voisines à ne pas confondre
Trois confusions reviennent sans cesse dans les échanges :
- Résultat et trésorerie : le premier relève de la performance comptable, la seconde du cash disponible.
- Brut et net : le brut ne tient pas compte de tous les prélèvements ou charges, le net en tient compte.
- Marge et marge commerciale : la définition varie selon le contexte, ce qui impose de lire l’intitulé avec attention.
Cette vigilance évite des dossiers bancaires bancals et des arbitrages trop rapides. Dans un accompagnement de créateur d’entreprise, c’est souvent cette clarté qui fait la différence entre une hypothèse crédible et un chiffre trop arrangeant.
Modèle de compte de résultat prévisionnel : méthode simple pour construire un tableau cohérent
La construction d’un modèle efficace commence par les hypothèses, pas par le tableur. Il faut d’abord estimer les volumes, les prix, les charges fixes et les frais variables, puis seulement les traduire dans le document. Ce mouvement évite de maquiller un doute en formule automatique.
Dans la pratique, mieux vaut avancer ligne par ligne : chiffre d’affaires, coûts directs, frais de structure, amortissements, impôts éventuels, puis résultat final. Un tableau trop dense masque souvent les faiblesses du raisonnement. À l’inverse, un modèle lisible permet d’argumenter sans effort excessif.
Une ressource complémentaire peut aider à affiner la logique de seuil et de projection : la formule du seuil de rentabilité éclaire très bien le lien entre charges fixes, marge et volume d’activité. Ce lien est précieux lorsque le prévisionnel doit convaincre sur la durée. Il donne du relief à l’analyse financière et renforce la crédibilité du forecast.
Liste des points à vérifier avant de valider le tableau
- Les revenus sont-ils appuyés par une hypothèse de volume et de prix ?
- Les charges sont-elles classées entre fixes et variables ?
- Le calcul du bénéfice ou de la perte est-il refait ligne à ligne ?
- Le modèle correspond-il vraiment au secteur d’activité ?
- Les écarts entre hypothèses prudentes et optimistes sont-ils visibles ?
Cette vérification finale paraît simple, mais elle évite les dossiers fragiles. Un financeur apprécie rarement les colonnes impeccables si la logique de fond reste floue.
Modèle de compte de résultat prévisionnel : exemples d’usage pour 2026 et outils pratiques
En 2026, les supports Excel, PDF et calculateurs en ligne rendent le travail plus rapide, mais ils ne remplacent pas le raisonnement. Le bon outil n’est pas le plus sophistiqué, c’est celui qui permet de comprendre le chemin entre les chiffres et le résultat final. C’est particulièrement vrai pour les petites structures qui doivent aller vite sans perdre en précision.
Certains projets gagnent aussi à être confrontés à un regard extérieur. Un expert-comptable, une CCI ou un incubateur peut repérer une incohérence que l’équipe n’avait pas vue. Dans ce domaine, l’entraide ne relève pas du confort : elle sécurise la projection.
Pour ceux qui veulent relier rentabilité et structure, le seuil de rentabilité en graphique offre une lecture visuelle très utile. Ce type de support montre rapidement à quel niveau d’activité le projet couvre ses charges. C’est une aide précieuse pour dialoguer avec des partenaires qui lisent les chiffres plus vite qu’un long discours.
Au fond, un modèle de compte de résultat prévisionnel ne sert pas seulement à remplir une formalité. Il oblige à penser le projet avec précision, à nommer les risques, à mesurer les écarts possibles et à poser une base crédible pour la suite. C’est souvent dans cette discipline tranquille que naît la confiance autour d’une activité.
À quoi sert un compte de résultat prévisionnel ?
Il sert à estimer les revenus, les charges et le résultat futur d’une activité. Il aide à vérifier si le projet peut dégager un bénéfice ou s’expose à une perte.
Quelle est la différence entre compte de résultat prévisionnel et plan de trésorerie ?
Le compte de résultat prévisionnel mesure la performance sur une période, tandis que le plan de trésorerie suit les encaissements et décaissements réels. Les deux documents sont complémentaires.
Comment construire un modèle simple et fiable ?
Il faut partir d’hypothèses claires sur les revenus, classer les charges en fixes et variables, puis refaire le calcul ligne par ligne. La cohérence du raisonnement est aussi importante que le résultat obtenu.
Quelle erreur revient le plus souvent ?
La confusion la plus fréquente consiste à mélanger résultat et trésorerie. Un bénéfice comptable ne garantit pas une caisse confortable, et une perte ne signifie pas toujours un manque immédiat de liquidités.
Le modèle doit-il être identique pour tous les projets ?
Non, il doit être adapté au secteur et au fonctionnement réel de l’activité. Un commerce, une activité de conseil ou une structure industrielle ne présentent pas les mêmes postes de charges ni les mêmes moteurs de revenus.